Rente, onrust en olie: één rode draad
Beleggingsinstituut | Editie 02 | zaterdag 3 oktober 2026. Cijfers tot en met 2 oktober 2026 (de stand per cijfer staat in de bronregels).
In het kort
Deze week bepaalde de Amerikaanse lange rente het ritme. Die liep verder op, en vooral de reële rente steeg: de vergoeding die beleggers vragen bovenop inflatie. Dat is de rode draad van deze editie. De VIX, de graadmeter voor verwachte onrust op de aandelenmarkt, reageerde licht vanaf een laag niveau. En de dure olie houdt de inflatie in de eurozone boven het doel van de ECB. Volgens de snelle raming voor september is die verder opgelopen, terwijl de Europese beleidsrente eronder blijft. In de rubriek "Uitgelicht" laten we met drie grafieken zien hoe rente en krediet bij een grote bank terechtkomen: JPMorgan Chase, dat op 13 oktober de cijfers over het derde kwartaal publiceert. We sluiten af met de AEX en JPMorgan over een jaar.
1. De lange rente zet de toon, en het is de reële rente die stijgt
De Amerikaanse 10-jaars staatsrente stond op 30 september op 5,29%. Een week eerder, op 23 september, was dat 5,11%, eind 2025 nog 4,18%. Dat is een stijging van 18 basispunten in een week, en het hoogste niveau sinds juni 2025, het begin van onze reeks. De 2-jaars rente bewoog nauwelijks: 3 basispunten, van 4,85% naar 4,88%. Het verschil tussen de 10-jaars en de 2-jaars rente liep daardoor op van 0,26 naar 0,41 procentpunt.
De 10-jaars breakeven-inflatie bleef vrijwel gelijk: 2,36%, tegen 2,35% een week eerder. Trek je de breakeven af van de nominale rente, dan houd je een reële rente over van ongeveer 2,9%. Ter vergelijking: de effectieve Fed funds rente stond op 3,88%, de Europese 10-jaars rente (AAA-curve) op 3,58%. Het renteverschil tussen de VS en de eurozone op tien jaar is daarmee ongeveer 1,71 procentpunt.
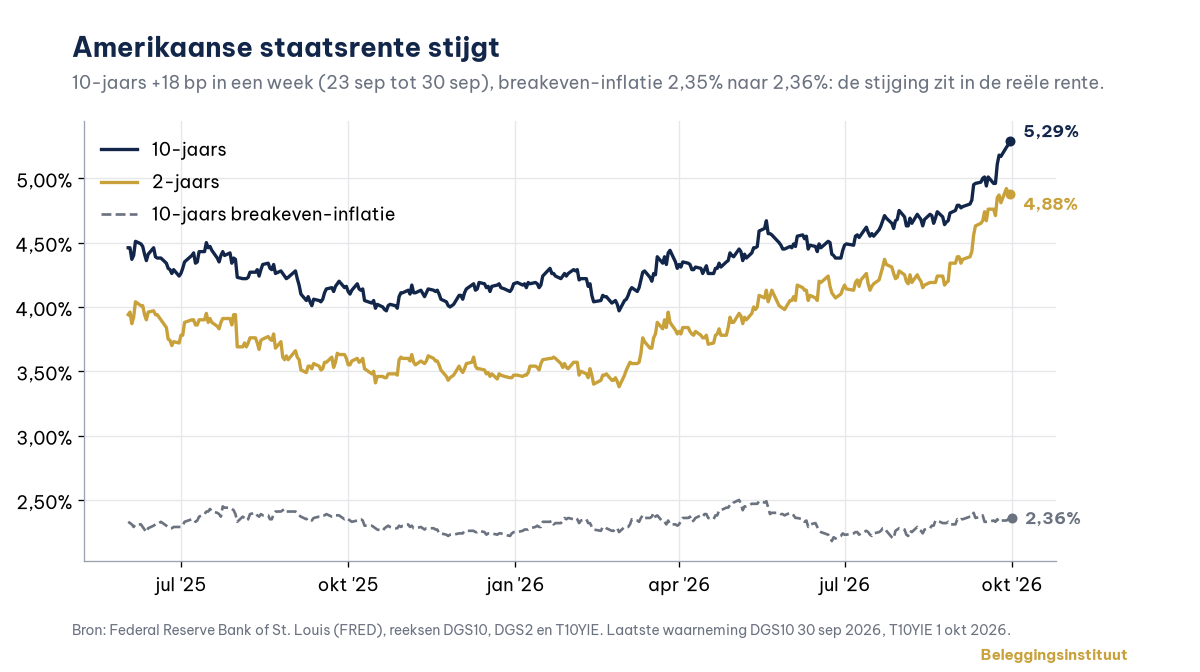
Bron: Federal Reserve Bank of St. Louis (FRED), reeksen DGS10, DGS2, T10Y2Y, T10YIE en DFF, stand 30-09-2026. Europese rente: ECB, AAA-rentecurve op tien jaar, stand 30-09-2026. Reële rente en renteverschil: eigen berekening.
Hoe lees je dit? Dat de rentecurve steiler wordt, is op zichzelf niet bijzonder. Hoe dat gebeurt, is wel belangrijk. Meestal wordt de curve steiler doordat de korte rente daalt, bijvoorbeeld als een centrale bank gaat verlagen. Nu gebeurt het omgekeerde: de lange kant loopt op, terwijl de korte rente vrijwel stilstaat.
Het scherpste signaal zit in de inflatieverwachting. De breakeven is de inflatie die beleggers voor de komende tien jaar inprijzen. Die bewoog nauwelijks. De rentestijging komt dus vrijwel geheel uit de reële rente. Die reële rente is een schatting van wat een Amerikaanse staatsobligatie na inflatie oplevert, geen gegarandeerde opbrengst. Beleggers gebruiken haar vaak als maatstaf om andere beleggingen mee te vergelijken.
Twee dingen om mee te nemen:
- De 2-jaars rente staat ongeveer een procentpunt boven de Fed funds rente. De 2-jaars rente weerspiegelt grofweg wat de markt de komende jaren van het beleid verwacht. Een 2-jaars rente ruim boven de beleidsrente past bij een markt die geen snelle renteverlagingen inprijst.
- De Europese lange rente ligt duidelijk lager dan de Amerikaanse. De twee rentemarkten bewegen dus niet in hetzelfde tempo.
Waarom dit ertoe doet: een hogere rente betekent dat toekomstige winsten minder waard zijn in het heden, en dat bestaande obligaties in waarde dalen. Dat raakt de waardering van aandelen. Daarmee komen we bij de VIX.
2. De VIX reageert, maar vanaf een laag niveau
De VIX steeg in een week van 15,67 op 24 september naar 16,39 op 1 oktober. Het laagste punt sinds juni 2025 was 13,47, op 24 december 2025. Het hoogste punt was 31,05, op 27 maart 2026. In dezelfde week daalde de S&P 500 0,5%.
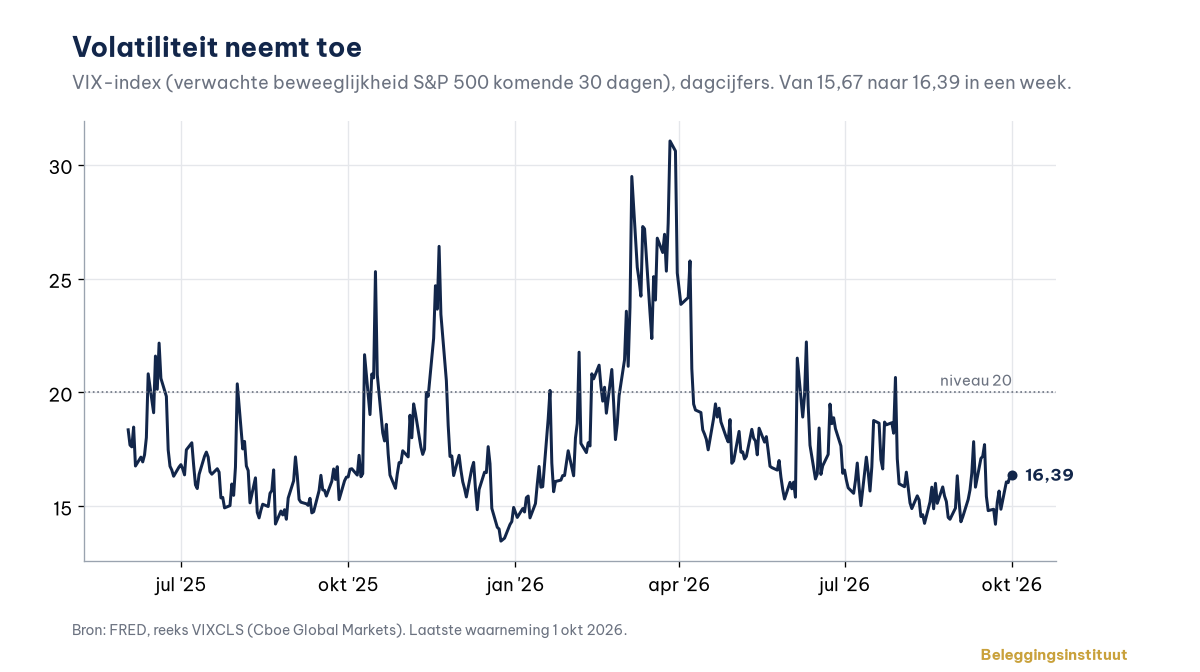
Bron: Cboe Global Markets via FRED, reeks VIXCLS, stand 01-10-2026. S&P 500: S&P Dow Jones Indices via FRED, reeks SP500, week van 24-09 tot 01-10-2026.
Hoe lees je dit? De VIX meet hoeveel beweging de optiemarkt de komende weken verwacht in de S&P 500, afgeleid uit optieprijzen. Het is geen voorspelling van de richting. De VIX zegt niets over omhoog of omlaag, alleen over hoe groot de bewegingen kunnen zijn.
Een stand onder de 20 wordt meestal nog niet als stressniveau gezien. De VIX ligt nu duidelijk boven het dal van december, maar ver onder de piek van maart. De optiemarkt prijst dus meer beweging in dan een week eerder, zonder dat er sprake is van paniek.
Het verband met thema 1 is direct. Als de lange rente hard stijgt, groeit de onzekerheid over twee dingen: wat aandelen waard zijn en wat herfinancieren gaat kosten. Een VIX die oploopt vanaf een laag niveau past bij die onrust, ook als het niveau zelf nog gematigd is.
Waarom dit ertoe doet: de rente is niet de enige bron van druk. Ook de olieprijs speelt mee, en die raakt Europa harder dan de VS.
3. Olie en inflatie: de ECB staat voor een lastiger afweging dan de Fed
Brent-olie kostte op 29 september $113,96 per vat. Eind 2025 was dat $61,35, een stijging van 86%. De prijs ligt wel 17,5% onder de piek van $138,21 op 7 april.
De inflatie in de eurozone (HICP) kwam volgens de snelle raming voor september uit op 3,8%, tegen 3,2% in augustus en 2,8% in juni. Nederland kwam uit op 3,0%, tegen 2,8% in augustus. In de VS was de consumentenprijsinflatie in augustus 3,4%. De Nederlandse werkloosheid was in augustus 4,0%. Zet je de inflatie af tegen de beleidsrente, dan krijg je de reële beleidsrente:
- Eurozone: depositorente 2,50% min inflatie 3,8% is ongeveer -1,3 procentpunt.
- VS: Fed funds rente 3,88% min inflatie 3,4% is ongeveer +0,5 procentpunt.
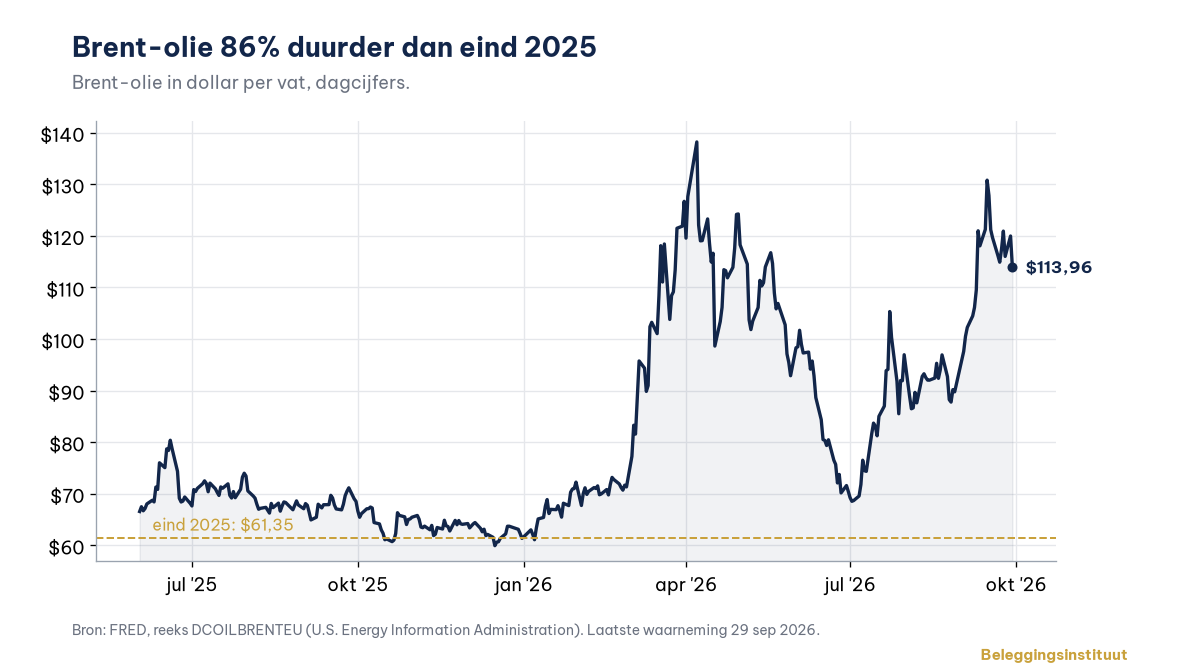
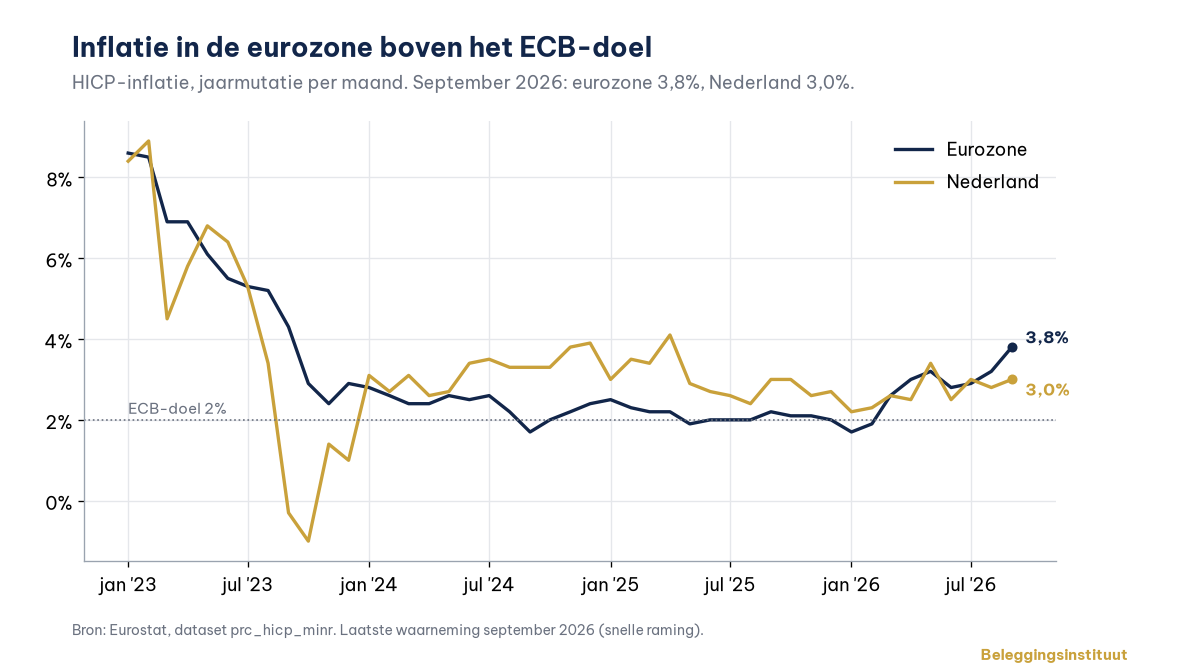
Bron: Brent: FRED DCOILBRENTEU (U.S. Energy Information Administration), stand 29-09-2026; stijging en afstand tot de piek: eigen berekening. Inflatie eurozone en Nederland: Eurostat, prc_hicp_minr, snelle raming september 2026. Inflatie VS: FRED CPIAUCSL, augustus 2026, eigen berekening. Depositorente: ECB, stand 02-10-2026. Fed funds: FRED DFF, stand 30-09-2026. Werkloosheid Nederland: Eurostat, une_rt_m, augustus 2026. Reële beleidsrente: eigen berekening.
Hoe lees je dit? Olie werkt met vertraging door in de inflatie, via energie en transport. De stijging sinds eind 2025 is groot, ook al is de prijs sinds april gezakt en schommelt hij van dag tot dag sterk. Dat helpt verklaren waarom de inflatie in de eurozone verder opliep. De Nederlandse inflatie ligt in september iets hoger dan in augustus, maar beweegt al maanden grillig rond de 3%, zonder duidelijke richting.
De reële beleidsrente is de beleidsrente min de inflatie. Die laat zien hoe streng of ruim een centrale bank feitelijk is. In de eurozone is die sterker negatief geworden, in de VS is die licht positief. Met dezelfde olieprijs staat de ECB daardoor voor een scherpere afweging dan de Fed. De inflatie ligt verder boven het doel van 2%, terwijl de beleidsrente eronder blijft. Daar komt bij dat de Nederlandse arbeidsmarkt krap is. Een krappe arbeidsmarkt maakt het lastiger dat inflatie vanzelf daalt.
Tot slot het verband met thema 1. In de VS bleef de inflatieverwachting voor tien jaar rustig, ondanks de dure olie. De markt ziet de olieprijs dus vooralsnog niet als een blijvend inflatieprobleem, maar vraagt wel een hogere reële rente. Dat onderscheid tussen inflatieverwachting en reële rente is precies hoe je een rentebeweging uit elkaar haalt.
Uitgelicht
We kiezen dit bedrijf omdat het de thema's van deze week zichtbaar maakt, niet om een oordeel over het aandeel te geven. De nieuwste cijfers zijn die over het tweede kwartaal van 2026. De cijfers over het derde kwartaal volgen op 13 oktober.
JPMorgan Chase (VS): drie cijfers die laten zien wat rente en krediet met een bank doen
Wat het bedrijf doet. JPMorgan Chase is de grootste bank van de Verenigde Staten, gemeten naar balanstotaal (Federal Reserve, Large Commercial Banks, stand 31 maart 2026). Het verdient geld met leningen en spaargeld, met zakenbankieren en handel, en met vermogensbeheer.
Waarom nu. Een bank verdient een groot deel van haar geld aan het verschil tussen de rente die ze ontvangt en de rente die ze betaalt. In thema 1 zagen we de Amerikaanse lange rente verder oplopen. Rente en krediet waren ook de rode draad van onze vorige editie. Een bank als JPMorgan zit precies op dat kruispunt. Op 13 oktober komen de cijfers over het derde kwartaal. Hieronder drie cijfers waarmee je die publicatie zelf kunt lezen.
1. De rentemotor draait harder
De netto rentebaten zijn het verschil tussen wat de bank ontvangt op leningen en wat ze betaalt op spaargeld. Ze stonden vier kwartalen stil rond $23,3 mrd. Sinds het derde kwartaal van 2025 lopen ze op, tot $25,5 mrd in het tweede kwartaal van 2026. Dat is 9% meer dan in het derde kwartaal van 2024 ($23,4 mrd).
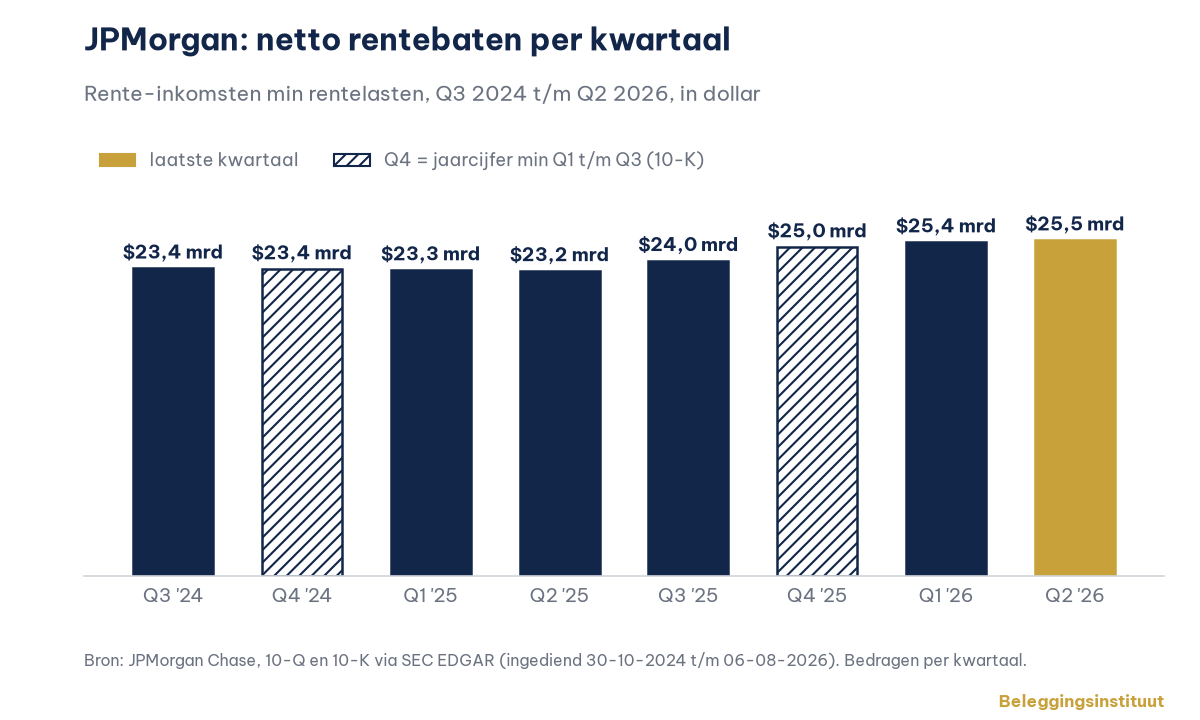
Bron: JPMorgan Chase, 10-Q en 10-K via SEC EDGAR (ingediend 30-10-2024 t/m 06-08-2026). Gearceerde Q4-staven: jaarcijfer min Q1 t/m Q3, eigen berekening.
2. De buffer voor slechte leningen piekte en zakte weer
De voorziening voor kredietverliezen is het bedrag dat de bank opzij zet voor leningen die mogelijk niet worden terugbetaald. Die liep op tot $4,7 mrd in het vierde kwartaal van 2025. In het eerste en tweede kwartaal van 2026 lag die weer op $2,5 mrd.
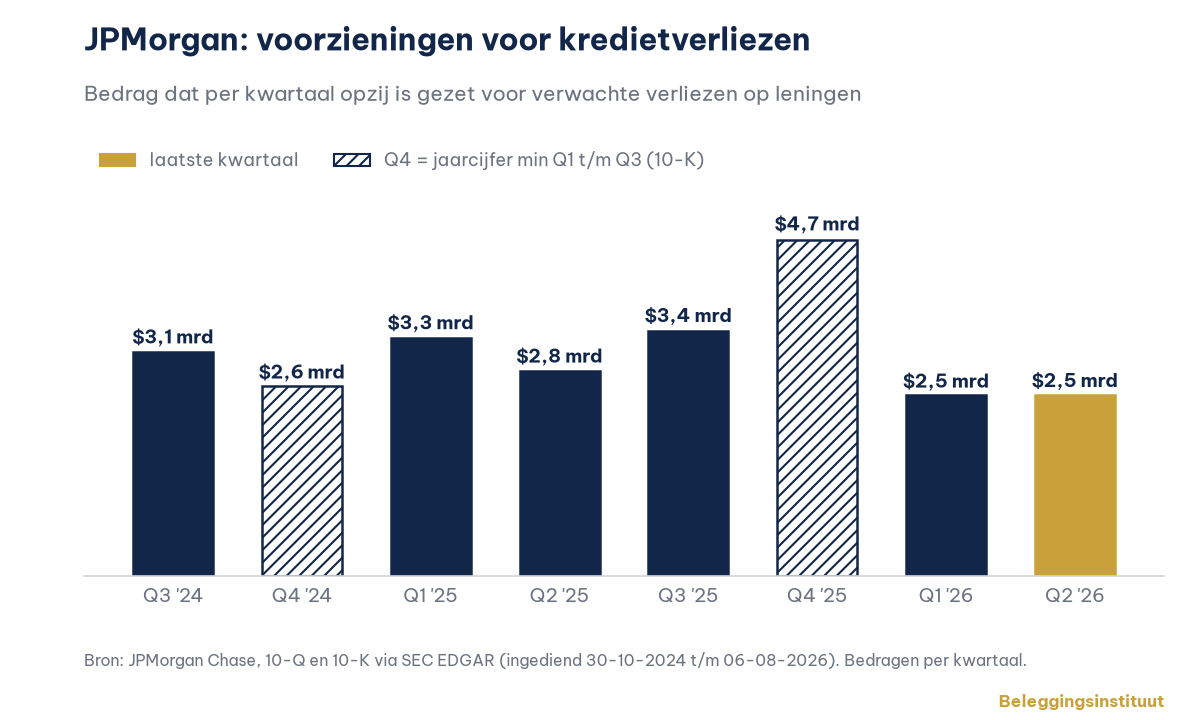
Bron: JPMorgan Chase, 10-Q en 10-K via SEC EDGAR (ingediend 30-10-2024 t/m 06-08-2026). Gearceerde Q4-staven: jaarcijfer min Q1 t/m Q3, eigen berekening.
3. De kapitaalbuffer daalt al zes kwartalen
De CET1-ratio meet hoeveel eigen kapitaal van de hoogste kwaliteit de bank heeft tegenover haar risico's. Die steeg eerst van 15,3% naar 15,7% in het vierde kwartaal van 2024. Daarna daalde ze zes kwartalen op rij, tot 14,1% in het tweede kwartaal van 2026. Dat kan komen door meer leningen, door de inkoop van eigen aandelen of door dividend. Welke oorzaak speelt, licht de bank zelf toe bij haar cijfers.
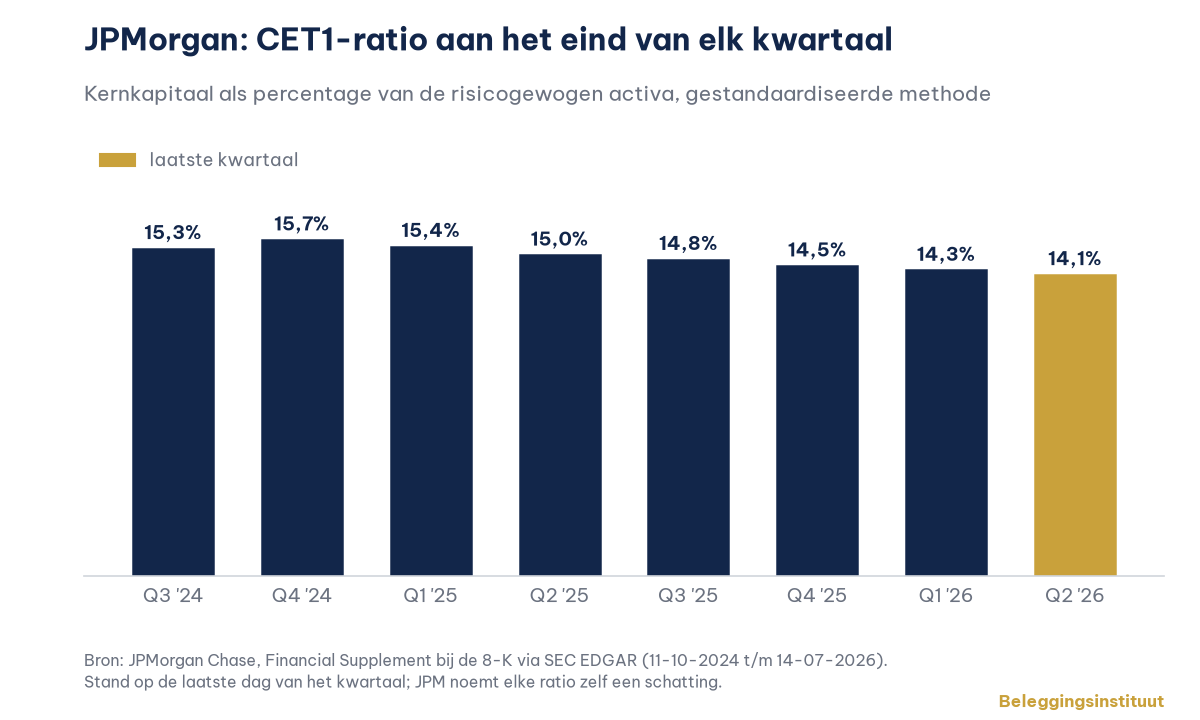
Bron: JPMorgan Chase, Financial Supplement bij de 8-K via SEC EDGAR (11-10-2024 t/m 14-07-2026), gestandaardiseerde methode. JPMorgan noemt elke ratio zelf een schatting.
Kanttekening bij de winst. De nettowinst van $21,2 mrd in het tweede kwartaal van 2026 is hoger door een eenmalige post: een netto winst van $4,6 mrd op Visa-aandelen. Daarom laten we de winst hier als staafje weg.
Wat moet goed gaan voor de resultaten van de bank. De rentebaten blijven op of boven het niveau van het tweede kwartaal van 2026, en de voorziening voor kredietverliezen blijft rond $2,5 mrd.
Wat kan tegenvallen voor de resultaten van de bank. Een nieuwe stijging van de voorzieningen, zoals in het vierde kwartaal van 2025, of een CET1-ratio die verder zakt.
Vragen om zelf na te gaan op 13 oktober:
- Stijgen de netto rentebaten voor het vijfde kwartaal op rij?
- Ligt de voorziening voor kredietverliezen dichter bij $2,5 mrd of bij $4,7 mrd?
- Is de CET1-ratio verder gedaald, en zegt de bank waarom?
- Hoeveel van de winst komt uit eenmalige posten?
Bron: JPMorgan Chase via SEC EDGAR: 10-Q over het tweede kwartaal van 2026 (ingediend 06-08-2026) en Financial Supplement Q2 2026 (8-K, 14-07-2026). Datum Q3-cijfers: JPMorgan, 17-09-2026.
Belangen: zie de belangenregel onderaan deze nieuwsbrief.
De AEX en JPMorgan over een jaar
Tot slot een stap terug. Hoe bewogen de AEX en het aandeel JPMorgan over ongeveer een jaar? Allebei staan ze hoger, maar de weg ernaartoe verschilt sterk.
De AEX. De AEX sloot op 2 oktober 2026 op 1.116,71 punten. Een jaar eerder, op 2 oktober 2025, stond de index op 958,94 punten. Dat is een stijging van 16,5%, van slot tot slot. Het hoogste slot in die periode was 1.120,19 op 29 september 2026, net boven 1.119,59 op 13 augustus. Het laagste slot was 926,69 op 21 november 2025. De AEX sloot dus ongeveer 0,3% onder het hoogste slot.
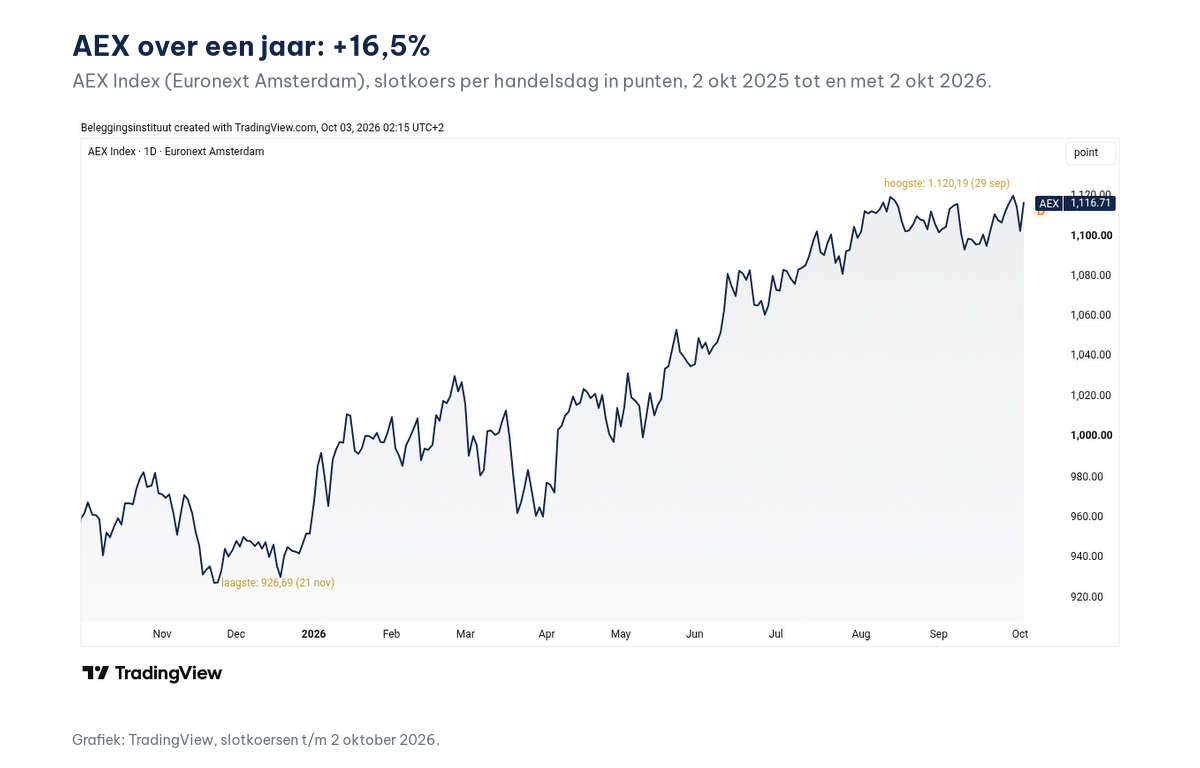
AEX Index, slotkoers per handelsdag in punten, 2 oktober 2025 tot en met 2 oktober 2026. Bron: TradingView, AEX Index (Euronext Amsterdam), slotkoersen afgelezen via het datavenster op 02-10-2026. Verandering en afstand tot het hoogste slot: eigen berekening.
JPMorgan. Het aandeel JPMorgan ging van $310,03 op 3 oktober 2025 naar $332,38 op 2 oktober 2026, een stijging van 7,2%. Het hoogste slot was $365,18 op 12 augustus 2026, het laagste $282,84 op 27 maart 2026. Van het dal naar de top steeg het aandeel 29,1%. Daarna zakte het weer 9,0%.
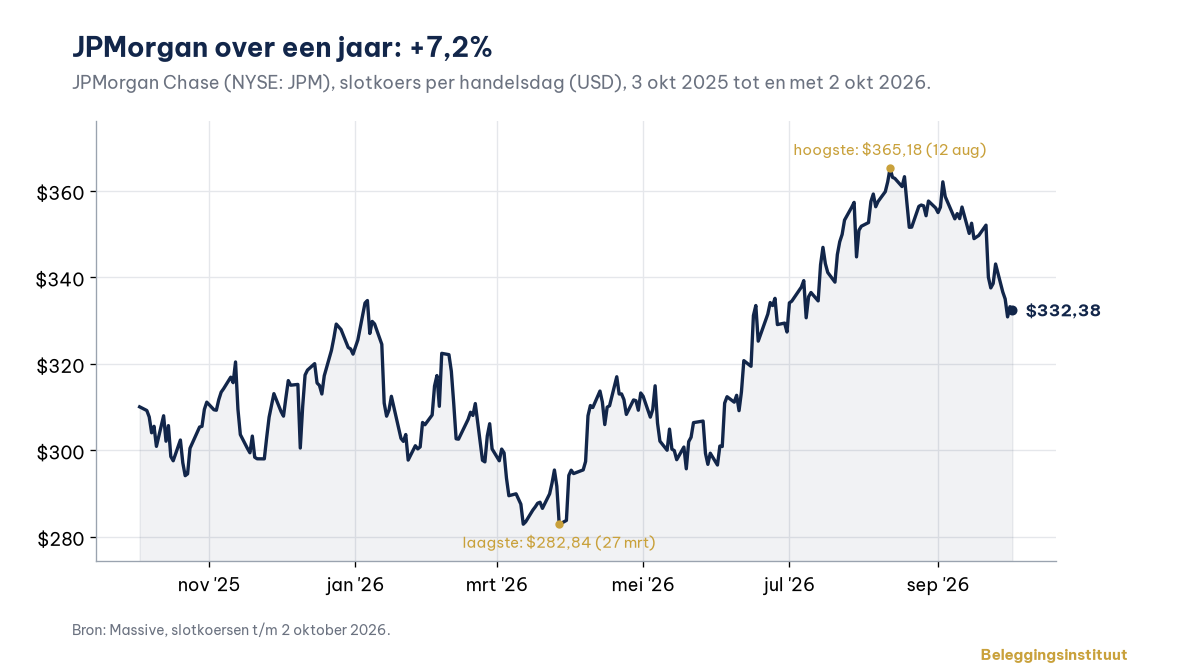
JPMorgan Chase (NYSE: JPM), slotkoers per handelsdag in dollars, 3 oktober 2025 tot en met 2 oktober 2026. Bron: Massive, slotkoersen t/m 2 oktober 2026. Verandering, stijging van dal naar top en daling vanaf de top: eigen berekening.
Hoe lees je dit? Twee lijnen, twee verschillende paden. De AEX zakte eerst naar het laagste punt in november 2025 en liep daarna op tot vlak onder de top van eind september. JPMorgan maakte zijn dal later, eind maart 2026, piekte half augustus en staat nu een flink stuk onder die top.
Een jaarrendement zegt weinig over de weg ernaartoe. Achter de 7,2% van JPMorgan zit eerst een daling tot bijna 9% onder het begin, dan een stijging tot de top in augustus en daarna weer een daling. Wie alleen begin en eind ziet, mist dat. Kijk daarom altijd naar begin, eind, top en dal samen.
Twee kanttekeningen bij het vergelijken. De begindata verschillen één dag: de AEX begint op 2 oktober 2025, JPMorgan op 3 oktober 2025. Beide lopen tot en met 2 oktober 2026. En je vergelijkt verschillende dingen: de AEX in punten (aandelen in euro's), JPMorgan in dollars. Het gaat in beide gevallen om slotkoersen, zonder dividend. Top en dal zijn het hoogste en laagste slot binnen deze ene reeks, niet historisch.
Om te volgen
- Inflatie in de eurozone: na de snelle raming voor september volgen de definitieve HICP-cijfers en daarna de latere maandcijfers. Daaraan zie je of de oploop doorzet.
- De Amerikaanse 10-jaars rente en de breakeven: blijft de stijging uit de reële rente komen, of gaat ook de inflatieverwachting bewegen?
- De VIX: blijft die onder het niveau dat vaak als grens naar een onrustiger markt geldt?
- JPMorgan, dinsdag 13 oktober: de cijfers over het derde kwartaal openen het cijferseizoen van de Amerikaanse banken. Kijk naar de netto rentebaten, de voorziening voor kredietverliezen en de CET1-ratio.
Tot volgende week,
Het team van Beleggingsinstituut
Disclaimer
Deze nieuwsbrief van Beleggingsinstituut is uitsluitend bedoeld als educatie en algemene informatie. De inhoud is geen persoonlijk beleggingsadvies en geen aanbeveling om financiële instrumenten te kopen, verkopen of aan te houden. Er is geen rekening gehouden met jouw persoonlijke situatie, doelen of risicobereidheid. Beleggen brengt risico's met zich mee; je kunt je inleg gedeeltelijk of volledig verliezen, en bij producten met hefboom zelfs meer dan je inleg. Het bedrijf in de rubriek "Uitgelicht" is gekozen omdat het het thema van de editie illustreert. Die keuze is geen oordeel over het aandeel en geen aanbeveling. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Cijfers zijn ontleend aan de vermelde bronnen op de vermelde datum; zie de bronvermelding bij elk onderdeel. Hebben Tom Brouwers of Beleggingsinstituut een positie in een besproken aandeel, dan staat dat bij dat aandeel vermeld.
Belangen
Gepubliceerd op 3 oktober 2026, 14:20. Tom, Beleggingsinstituut en het team handelen niet in het uitgelichte aandeel (JPMorgan Chase) vanaf de keuze voor dit aandeel tot minstens 2 handelsdagen na publicatie.
Uitgave van Beleggingsinstituut B.V., Bellstraat 5A, Volendam (KvK 52690822). Contact: info@beleggingsinstituut.nl.