De angst zit in de koers, niet in de cijfers
Het Kompas
Wist je dit?
Akzo Nobel is het meest geshorte Nederlandse aandeel. Negen partijen staan er netto short in, samen voor ongeveer 11% van de aandelen (11,04%). Shorten betekent: aandelen lenen en verkopen, in de hoop ze later goedkoper terug te kopen. Je verdient dus aan een koersdaling.
Opvallend: Akzo is geen klein speculatief aandeel, maar een verfmaker uit de AEX. Daarna volgen Signify (8,53%), Pharming (7,36%), Fugro (4,25%) en IMCD (4,16%). En 11% is een ondergrens: posities onder 0,5% staan niet in het register.
Een hoge short is niet altijd een gok op een koersval. Akzo gaat fuseren met het Amerikaanse Axalta, en dan kan shorten deel zijn van fusie-arbitrage. Dat is onze lezing; het register zegt niets over motieven.
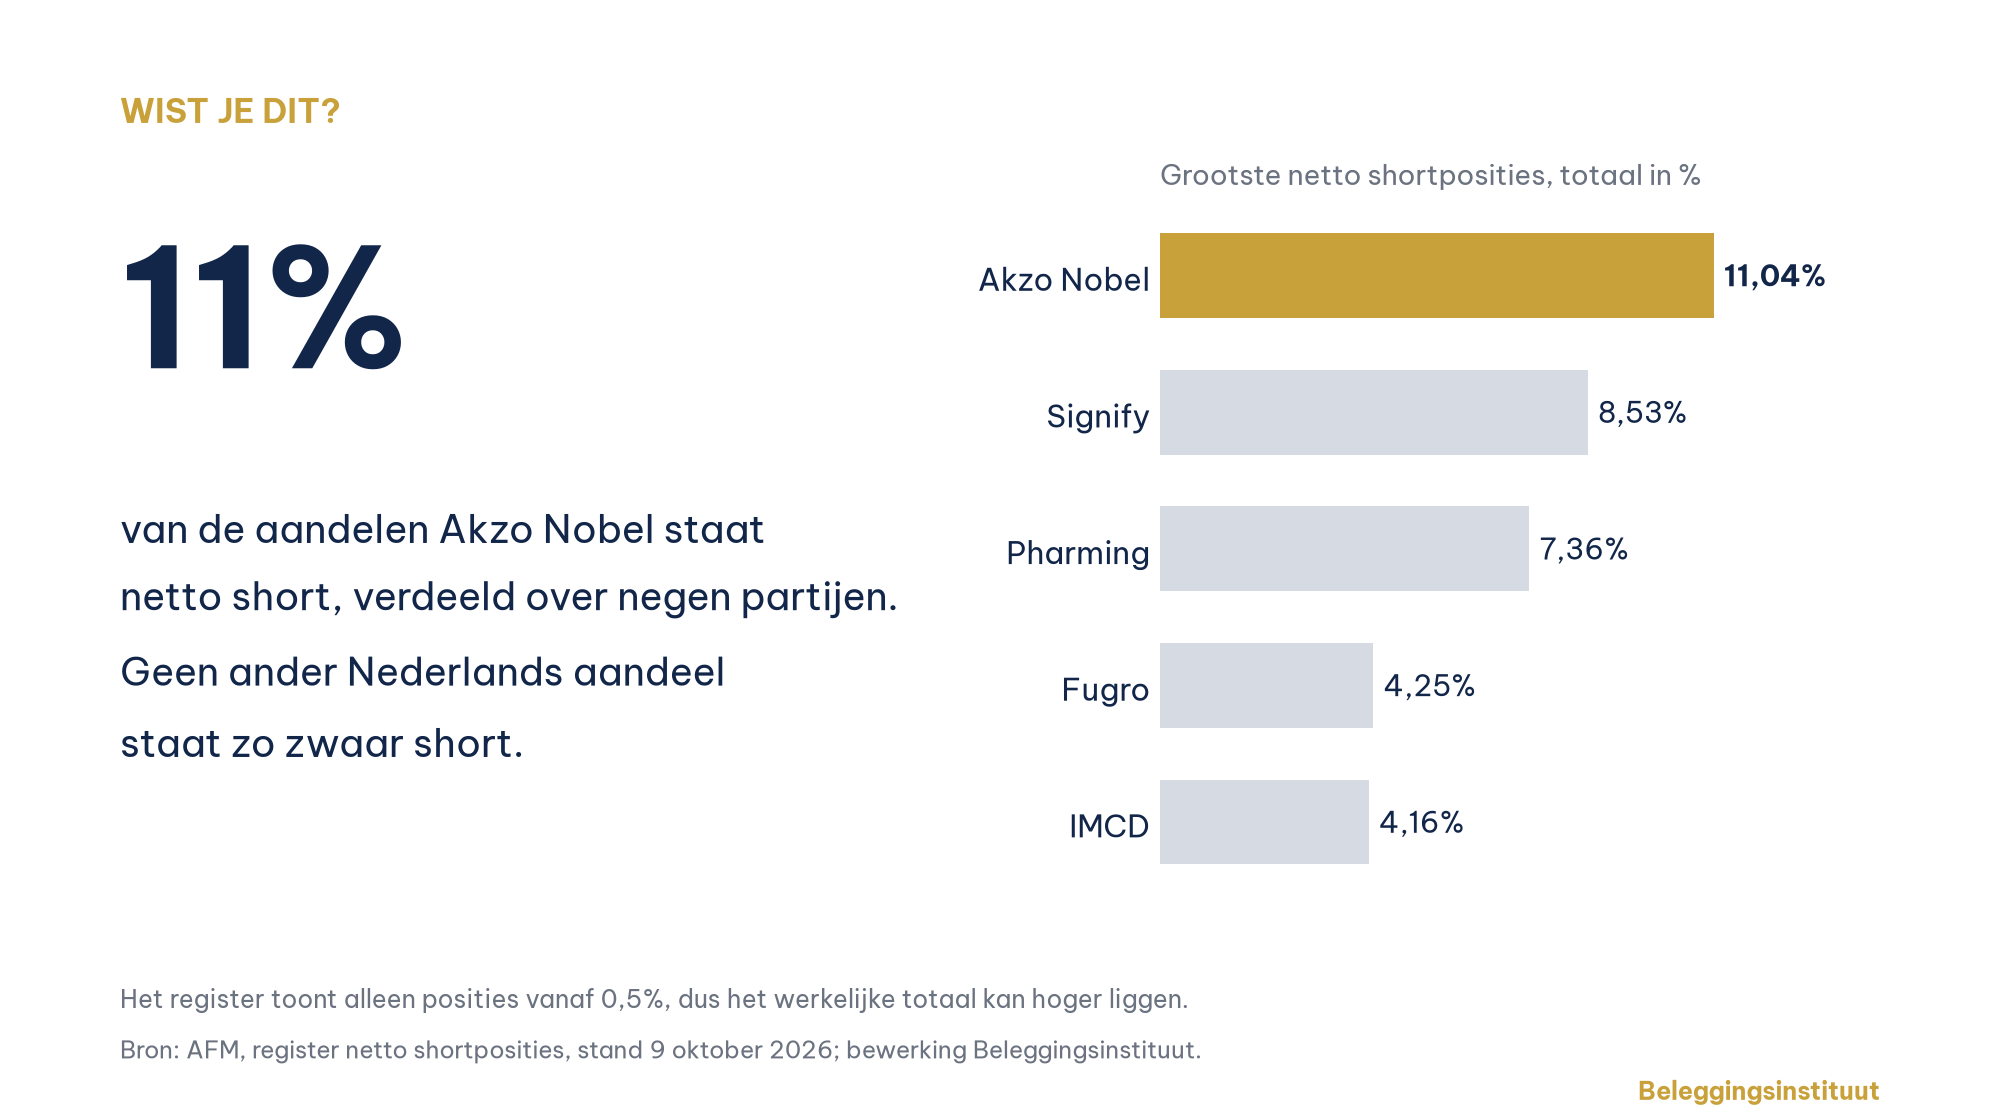
Bron: AFM, register netto shortposities, stand 9 oktober 2026.
De angst zit in de koers, niet in de cijfers
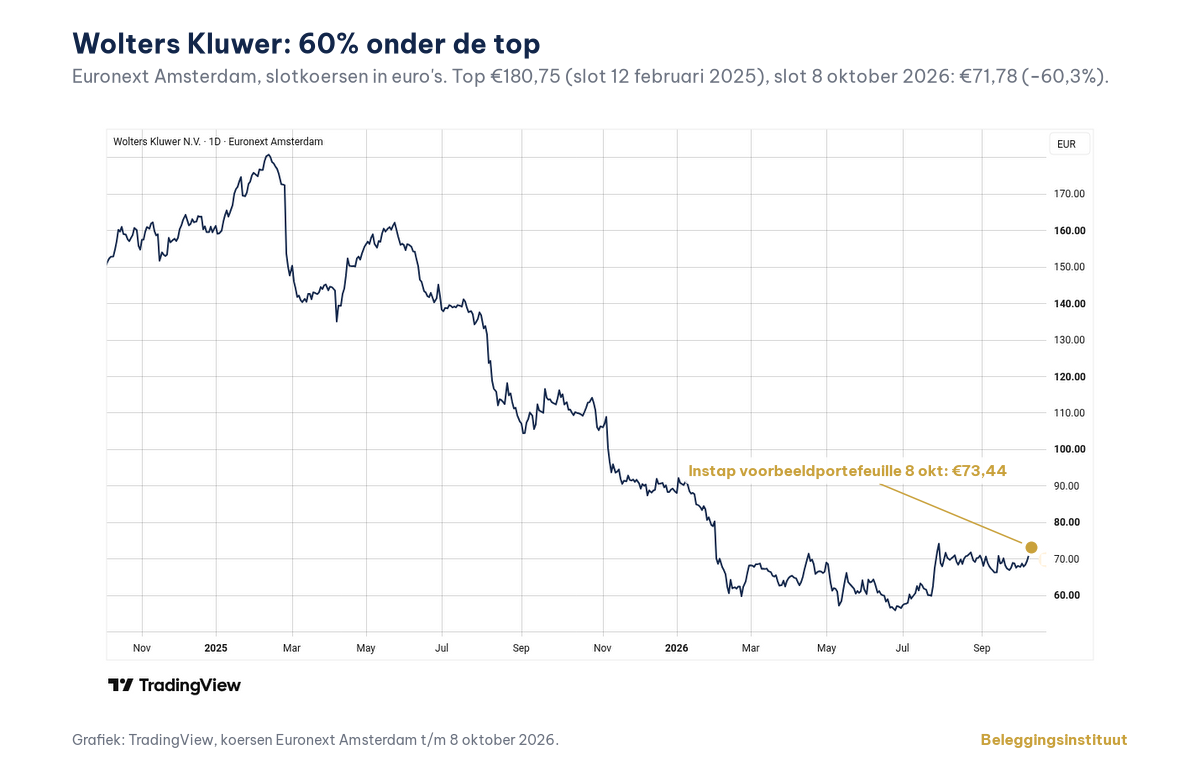
Wolters Kluwer was jarenlang het saaiste succes van de AEX. Elk jaar wat meer omzet, winst en dividend. Op 12 februari 2025 sloot het aandeel op €180,75. Op 8 oktober 2026 was dat €71,78. Dat is 60% lager. Wat is er gebeurd? Minder dan de koers doet vermoeden.
De these
De markt prijst Wolters Kluwer als verliezer van AI. De cijfers vertellen een ander verhaal. Het bedrijf groeit onderliggend door, verdient meer per aandeel en keert elk jaar meer uit. De daling zit in de waardering, niet in de winst.
Wat zien we in de cijfers?
We kijken naar 2016 tot en met 2025. Eerst de feiten, daarna wat wij erin lezen.
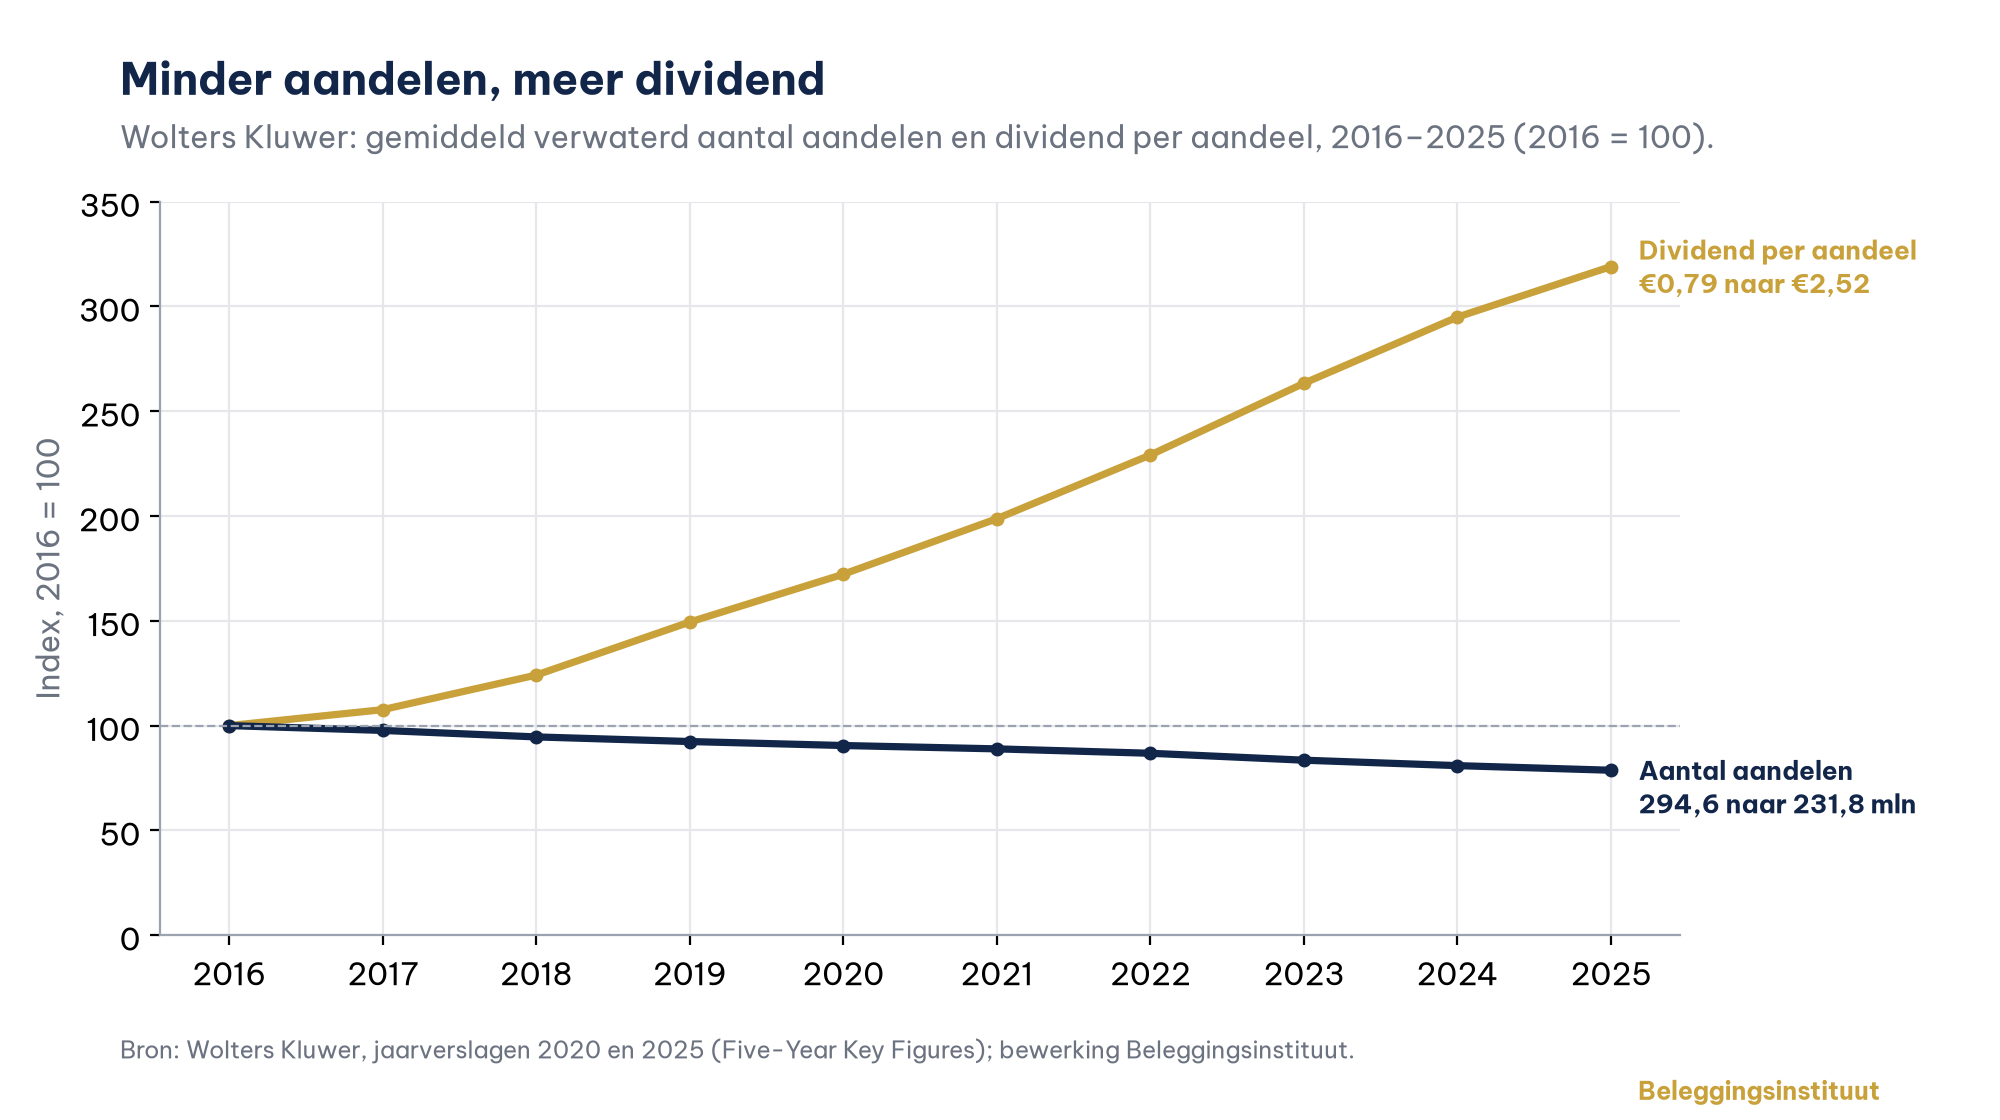
Er zijn steeds minder aandelen. Wolters Kluwer koopt elk jaar eigen aandelen in en trekt ze in. Het gemiddeld aantal aandelen daalde in die tien jaar met 21% (bron: jaarverslagen Wolters Kluwer, moateyscore.com). Wat heeft de aandeelhouder daaraan? Elk aandeel heeft nu recht op ongeveer 27% meer van dezelfde winst. Wie nooit bijkocht, bezit vanzelf een groter stuk van het bedrijf.
Het dividend stijgt elk jaar. Van €0,79 per aandeel over 2016 naar €2,52 over 2025. Ruim drie keer zo veel, zonder één jaar achteruit. Het interim-dividend over 2026 is alweer hoger (bron: jaarverslagen en halfjaarbericht Wolters Kluwer). Een stukje daarvan komt door de inkoop: wordt hetzelfde bedrag over 21% minder aandelen verdeeld, dan krijgt elk aandeel ruim een kwart meer. Het grootste deel van de verdrievoudiging komt van het bedrijf zelf.
De motor draait onderliggend door. Wel met een nuance: in euro's zijn de recente cijfers minder sterk. In het tweede halfjaar van 2025 groeide de omzet nauwelijks. Bedrijfsresultaat en vrije kasstroom daalden licht (bron: moateyscore.com, tweede halfjaar 2025 tegenover 2024). In het eerste halfjaar van 2026 kromp de omzet in euro's zelfs met 1% (bron: halfjaarbericht Wolters Kluwer, 5 augustus 2026).
Daar zijn twee oorzaken voor. Ruim 60% van de omzet komt uit Noord-Amerika, en de dollar is flink zwakker geworden. En eind 2025 verkocht Wolters Kluwer het onderdeel FRR. Haal je die effecten eruit, dan groeide de omzet 5% op eigen kracht. De terugkerende omzet, 85% van het totaal, groeide 7%. De aangepaste marge liep op naar 29,4%. Onze lezing: onderliggend sterk, niet zonder meer sterk.
Waarom viel de koers dan toch?
Door angst voor AI. Die angst heeft twee kanten. Als een AI-tool een juridische of fiscale vraag direct beantwoordt, betalen klanten misschien minder voor de kennisbank erachter. En als kantoren met AI minder mensen nodig hebben, hebben ze ook minder gebruikers nodig. Daar staat tegenover dat de waarde van Wolters Kluwer vooral zit in inhoud die redacties bijhouden, en in software waar klanten elke dag in werken. Daar stap je niet zomaar uit. Op 3 februari 2026 zakte het aandeel op één dag bijna 13%, nadat Anthropic een juridische AI-toepassing lanceerde.
Het gevolg zie je in de waardering. Eind 2024 betaalden beleggers ongeveer 32 keer de aangepaste winst per aandeel. Nu is dat ongeveer 13 keer. De winst per aandeel daalde in die tijd niet. Beleggers betalen alleen veel minder voor dezelfde euro winst. Dat is een verwachting over de toekomst. In de cijfers tot en met juni 2026 is die schade nog niet te zien.
De risico's, en wanneer hebben we ongelijk?
Het grootste risico is dat de angst terecht blijkt: dat AI de betaalde vakinformatie van Wolters Kluwer echt goedkoper maakt en klanten minder gaan betalen. Daarnaast zijn er zwakke plekken in de balans. In 2025 keerde Wolters Kluwer via dividend en inkoop samen meer uit dan er aan vrije kasstroom binnenkwam. Het verschil is met schuld betaald. De nettoschuld staat op ongeveer twee keer de EBITDA (bron: jaarverslag 2025 Wolters Kluwer, moateyscore.com). Voor 2026 is de inkoop ruim gehalveerd, naar maximaal €500 miljoen. Verstandig. Maar onbeperkt kan het dus niet.
Wat moet er dus waar zijn? De terugkerende omzet blijft groeien. De extra investeringen in AI-producten drukken de marge niet blijvend. En de kasstroom draagt dividend en inkoop, zonder dat de schuld verder oploopt.
We hebben ongelijk als:
- de terugkerende omzet op eigen kracht over een heel halfjaar minder dan 5% groeit;
- het juridische onderdeel (Legal & Regulatory) op eigen kracht duidelijk achterblijft bij de rest van het bedrijf. Nu is dat niet zo: in het eerste halfjaar van 2026 groeiden het onderdeel en het hele concern allebei 5% (bron: halfjaarbericht Wolters Kluwer, 5 augustus 2026);
- de marge daalt, of Wolters Kluwer de eigen prognose voor 2026 niet haalt;
- de schuld verder oploopt, of de inkoop stopt en het aantal aandelen weer stijgt;
- het dividend niet meer omhooggaat.
De eerste toets is de trading update van woensdag 4 november 2026.
Wat doe je ermee?
Een dalende koers en een sterk bedrijf kunnen tegelijk waar zijn. De koers vertelt wat beleggers vrezen. De cijfers vertellen wat het bedrijf doet. Wil je dat verschil leren zien? Kijk in het jaarverslag naar drie dingen. Daalt het aantal aandelen? Stijgt het dividend per aandeel? Groeit de terugkerende omzet op eigen kracht? Leg ook vooraf vast wat je van mening zou doen veranderen. Dit is geen advies om te kopen of te verkopen, en we noemen geen koersdoel.
In de voorbeeldportefeuille
Wolters Kluwer staat sinds deze week in de voorbeeldportefeuille van het abonnement. Abonnees lezen waarom we juist nu instapten, en bij welke cijfers we het aandeel weer laten gaan.
In het abonnement volgen we drie voorbeeldportefeuilles: aandelen, opties en trading. Een ETF-portefeuille volgt.
Wolters Kluwer is op 8 oktober 2026 opgenomen in de voorbeeldportefeuille van het Beleggingsinstituut-abonnement, tegen 73,44 euro. Dit is een voorbeeldportefeuille: Beleggingsinstituut en de makers van deze nieuwsbrief hebben geen positie in Wolters Kluwer. Wijzigingen in de voorbeeldportefeuille melden we in de volgende editie.
Disclaimer. Deze nieuwsbrief van Beleggingsinstituut is uitsluitend bedoeld als educatie en algemene informatie. De inhoud is geen persoonlijk beleggingsadvies. Opname van een aandeel in de voorbeeldportefeuille is onze eigen visie op het moment van schrijven, niet afgestemd op jouw persoonlijke situatie. Beleggen brengt risico's met zich mee; je kunt je inleg gedeeltelijk of volledig verliezen, en bij producten met hefboom zelfs meer dan je inleg. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Cijfers zijn ontleend aan de vermelde bronnen op de vermelde datum; zie de bronvermelding bij elk onderdeel. Hebben Tom Brouwers of Beleggingsinstituut een positie in een besproken aandeel, dan staat dat bij dat aandeel vermeld.
Opgesteld door Beleggingsinstituut B.V., 9 oktober 2026
Het Kompas, editie 04. Peildatum: slot Euronext donderdag 8 oktober 2026; AFM-register 9 oktober 2026.
Beleggingsinstituut B.V., de uitgever van deze nieuwsbrief, heeft een belang in Moatey en heeft moateyscore.com mede ontwikkeld.
Uitgave van Beleggingsinstituut B.V., Bellstraat 5A, Volendam (KvK 52690822). Contact: info@beleggingsinstituut.nl.