Washington verdeeld: wat de Amerikaanse verkiezingen betekenen voor beleggers
Het Beleggingskompas, editie 09
 De Democraten hebben bij de tussentijdse verkiezingen van gisteren volgens Amerikaanse media beide Kamers van het Congres gewonnen. Vanaf januari krijgt president Trump te maken met een Congres dat door de andere partij wordt geleid. De beurzen stegen, maar daaronder liepen de sectoren sterk uiteen: schone energie en banken stegen, defensie bleef vrijwel vlak, en de rente daalde. Vandaag geen politiek commentaar, wel de vraag die voor beleggers telt: wat verandert er aan de rente, de winsten en de dollar?
AP, NBC (04-11-2026); Euronews (04-11-2026); CNN, CBS (04-11-2026); Capital Group via XTB
In het kort
- Een verdeeld Washington betekent meestal minder grote nieuwe wetten. Beleggers rekenen daardoor op minder extra overheidsuitgaven, en de Amerikaanse rente daalde vanochtend.
- Importheffingen kan de president grotendeels zonder het Congres opleggen. Voor Europese exporteurs verdwijnt dat risico dus niet.
- Het grootste risico voor beleggers zit volgend jaar in het schuldenplafond. In 2011 leidde zo'n conflict tot de eerste verlaging van de kredietwaardigheid van de VS.
Wat een verdeeld Washington wel en niet verandert
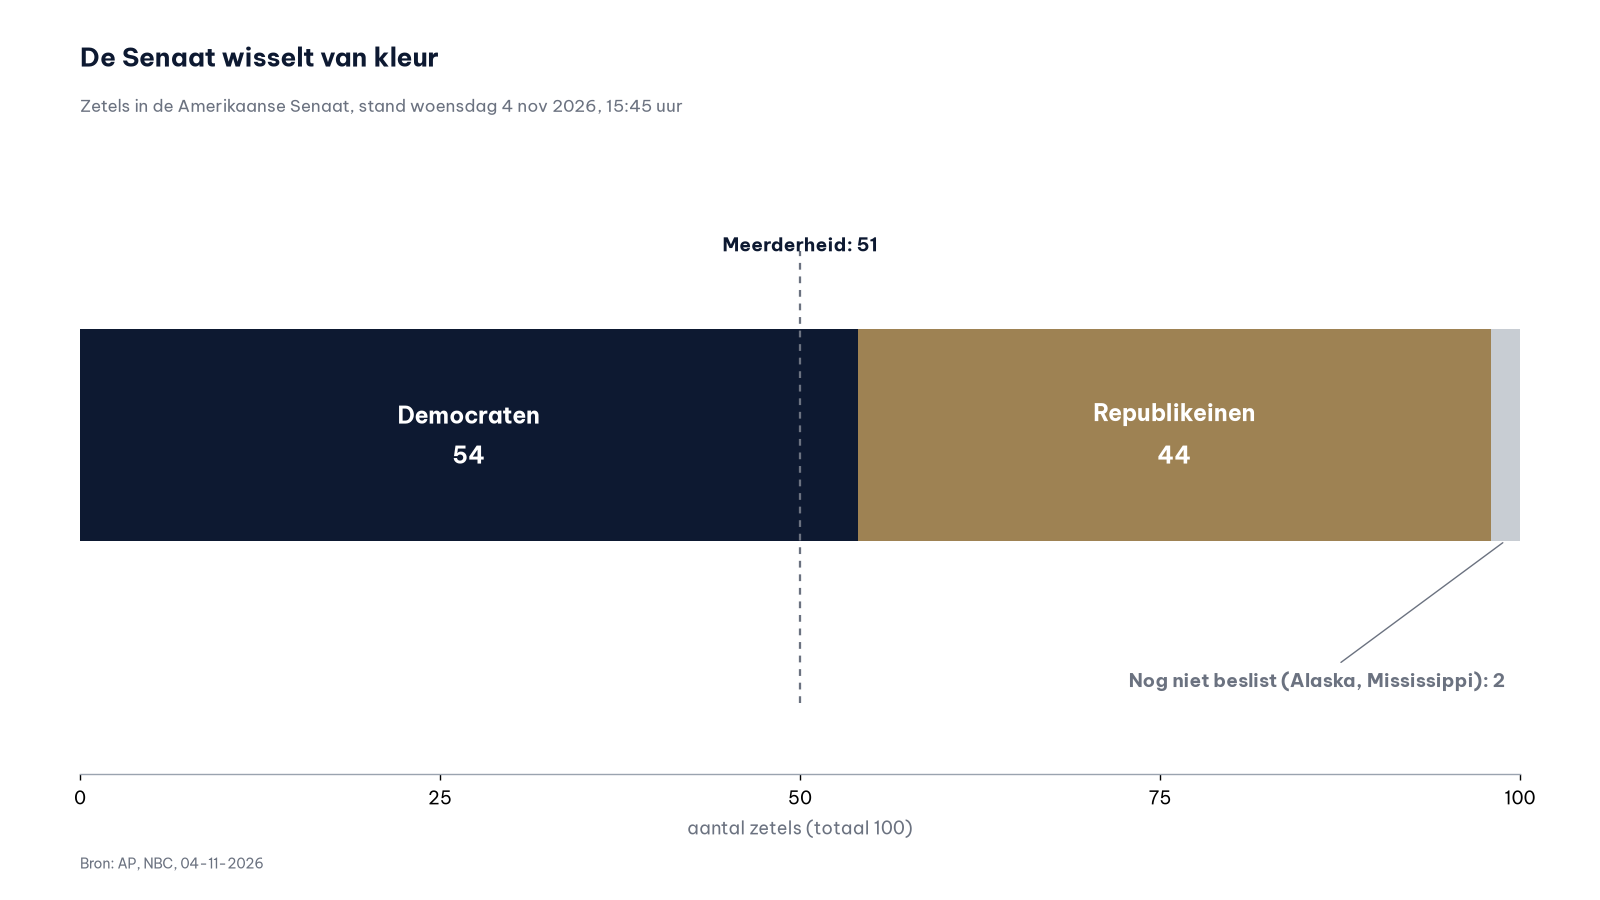
De uitslag. Volgens de telling van persbureau AP van woensdag wonnen de Democraten minstens 228 zetels in het Huis van Afgevaardigden, waar 218 nodig is voor een meerderheid. In de Senaat staat het 54 tegen 44 voor de Democraten; Alaska en Mississippi zijn nog niet beslist. Zeven zetels gingen van de Republikeinen naar de Democraten. CNN en CBS melden dat de Democraten beide Kamers in handen hebben. Het nieuwe Congres begint in januari.
Wat het betekent: minder grote wetten. Een president van de ene partij en een Congres van de andere maken samen weinig ingrijpende nieuwe wetten. Voor beleggers is dat niet per se slecht. Er komen minder verrassingen, en minder kans op grote nieuwe belastingverlagingen of uitgaven die met extra schuld worden betaald. Volgens Saxo had de markt al rekening gehouden met een sterke Democratische uitslag, en verwacht men nu minder extra overheidsgeld in de economie.
De rente reageerde het duidelijkst. De Amerikaanse tienjaarsrente stond vanochtend op ongeveer 4,92%, ongeveer 0,03 procentpunt lager dan het slot van dinsdag (4,95%). Volgens Lombard Odier daalde de tienjaarsrente in de drie maanden na eerdere tussentijdse verkiezingen gemiddeld met 0,20 tot 0,25 procentpunt. Dat is een gemiddelde, geen voorspelling. Maar het laat zien in welke richting beleggers denken.
Reken het zelf na. Een Amerikaanse staatslening van tien jaar met een rente rond 4,9% stijgt ongeveer 1,6 tot 2,0% in koers als de rente 0,20 tot 0,25 procentpunt daalt. De daling van vanochtend was goed voor ongeveer 0,2 tot 0,25% koerswinst. Wie obligaties met een lange looptijd heeft, merkt een verkiezingsuitslag dus eerder via de rente dan via de aandelenkoersen.
Onder de oppervlakte liepen de sectoren uiteen. De Euro Stoxx 50 sloot woensdag 2,1% hoger, op 6.272 punten. Europese banken stegen ongeveer 4,6%. Wereldwijde schone-energiefondsen stegen ongeveer 4%. Defensie bleef vrijwel vlak (ongeveer -0,2%), ook al rekenen beleggers op minder snel stijgende Amerikaanse defensie-uitgaven.
Schone energie liet vandaag zien hoe gevoelig een thema is voor politiek nieuws. Dat geldt in beide richtingen, en ook voor defensie. Een sectorfonds hangt veel meer aan beleid dan een brede index.
Wat de geschiedenis zegt
Volgens Capital Group steeg de S&P 500 sinds 1950 in het jaar na tussentijdse verkiezingen gemiddeld 15,4%. Het is een veelgenoemd cijfer, en het is goed om te weten waar het vandaan komt. Tussentijdse verkiezingen vallen vaak samen met het einde van een zwakkere periode, en na de verkiezingen neemt de onzekerheid af. Maar dit jaar is de uitgangssituatie anders dan gemiddeld: de Amerikaanse rente staat rond 5%, de Fed overweegt een verhoging in december en de olieprijs is hoog door de oorlog met Iran. Een gemiddelde over zeventig jaar zegt weinig over één specifiek jaar.
En voor een Nederlandse belegger?
De euro steeg 0,8% tegenover de dollar, naar 1,1267 (ECB-referentiekoers). Voor wie in Amerikaanse aandelen of fondsen belegt, gaat dat er in euro's van af. Volgens ING reageert de dollar vooral op de Fed, niet op de verkiezingen. De rentebesluiten in december wegen voor de koers van de dollar dus waarschijnlijk zwaarder dan de uitslag van gisteren.
Onze mening. Wij doen geen uitspraak over de politieke uitslag. Voor beleggers verandert er minder dan de koppen doen vermoeden. De grote lijnen, rente, inflatie, olie en de winsten van bedrijven, worden niet in het Congres bepaald. Wel verschuift er iets in de details: sectoren die van overheidsbeleid afhangen, en volgend jaar het schuldenplafond. Daar loont het om op te letten, en niet op de beweging van de eerste dag.
Wat anderen missen
De importheffingen liggen niet bij het Congres. Veel beleggers gaan ervan uit dat een Congres van de andere partij de handelspolitiek van de president afremt. Dat valt tegen. Het Amerikaanse Hooggerechtshof schrapte in februari de heffingen die de president via een noodwet had ingevoerd. De regering bracht ze daarna onder een ander wetsartikel, Section 301, waarvoor geen stem van het Congres nodig is.
James Smith van ING verwacht zelfs dat een verdeeld Washington de president juist meer op zijn eigen bevoegdheden laat leunen: "Net als buitenlands beleid is handel een terrein waar de president zonder het Congres kan optreden." Hij sluit nieuwe heffingen gericht op Europa niet uit.
Waarom dit ertoe doet. Nederland is een exportland, en grote AEX-bedrijven verdienen een flink deel van hun omzet in de VS. Het handelsrisico voor Europese bedrijven is met deze uitslag niet kleiner geworden. In een peiling op de verkiezingsdag zei ongeveer twee derde van de kiezers dat de heffingen de economie hadden geschaad. Dat zegt iets over het politieke draagvlak, maar niets over de bevoegdheid van de president om ze op te leggen.
Uit Amerika: het schuldenplafond komt terug
De VS hebben een wettelijk maximum voor de staatsschuld. Raakt de schuld dat plafond, dan moet het Congres het verhogen. Anders kan de overheid op termijn haar rekeningen niet meer betalen. Volgens Diego Barnuevo van Ebury wordt dat plafond ergens in 2027 weer een probleem, en dan met een president en een Congres van verschillende partijen.
Daar is een bekend voorbeeld van. In 2011 stond een Democratische president tegenover een Republikeins Huis. Het conflict over het schuldenplafond liep zo hoog op dat kredietbeoordelaar S&P de VS op 5 augustus 2011 voor het eerst de hoogste kredietwaardigheid afnam. De S&P 500 daalde dat jaar van top tot dal met bijna 20%.
Ed Yardeni van Yardeni Research waarschuwt dat een langdurig conflict de leenkosten kan opdrijven. Volgens XTB lopen vooral kortlopende staatsleningen risico rond zo'n datum: dat zijn de leningen die als eerste aflopen als de schatkist geen ruimte meer heeft.
Waarom dit ertoe doet. Een verdeelde regering geeft minder nieuwe wetten, maar ook meer kans op zulke conflicten. Voor beleggers is 2027 daardoor misschien een spannender jaar dan de komende weken.
Opvallend
Strategen van T. Rowe Price verwachtten dat goud zou dalen als het Congres verdeeld zou raken, omdat er dan minder politiek risico in de prijs zou zitten. Vandaag steeg goud juist ongeveer 3%, naar ruim $4.040 per troy ounce (Reuters, vandaag).
Agenda
| Wanneer (NL-tijd) | Wat |
|---|---|
| do 5 nov, 13:00 | Bank of England: rentebesluit |
| vr 6 nov, 14:30 | VS: banencijfers oktober |
| wo 9 dec | Fed: rentebesluit (de markt rekent op rond 80% kans op een verhoging (CME FedWatch, 4 november)) |
| do 17 dec | ECB: rentebesluit |
| begin januari 2027 | Nieuw Amerikaans Congres treedt aan |
Tot januari zit het oude Congres er nog. Grote nieuwe wetgeving is in die periode ongebruikelijk, maar de begroting voor het lopende jaar en eventuele noodmaatregelen kunnen nog langskomen.
De Gouden Draad
Tom Brouwers
Een verkiezing is zelden een reden om je portefeuille om te gooien. Wel een goed moment om drie dingen na te lopen.
Wat je van een uitslag vindt, zegt niets over wat hij met je beleggingen doet. Loop daarom deze drie punten langs voordat je iets aanpast. Het kost een kwartier en voorkomt dat je op de beweging van de eerste dag reageert.
| Wat je nagaat | Toegepast op gisteren |
|---|---|
| 1. Verandert de rente? | Licht omlaag. Obligaties met een lange looptijd stegen iets in koers. |
| 2. Verandert de winst van wat ik bezit? | Voor een brede index nauwelijks. Voor sectoren die van overheidsbeleid afhangen, zoals defensie en schone energie, mogelijk wel. |
| 3. Verandert de valuta? | De euro steeg ongeveer 0,8% tegenover de dollar. Amerikaanse beleggingen zijn in euro's iets minder waard, maar de dollar wordt meer door de Fed bepaald. |
Is het antwoord op alle drie "nauwelijks", dan hoeft er ook weinig te veranderen. Is het antwoord op één vraag "ja", dan weet je precies waar je moet kijken. Een verkiezingsuitslag is zelden een reden om je hele portefeuille om te gooien, maar soms wel een reden om één positie opnieuw te bekijken.
Kern: beoordeel een verkiezingsuitslag op wat hij doet met de rente, de winst en de valuta van wat je bezit, niet op wie er won.
Bronnen gebruikt in deze nieuwsbrief
Bronnen: Associated Press, NBC News, Al Jazeera, CNN, CBS News, Euronews, XTB, Capital Group, Lombard Odier, ING, Saxo, Ebury, Yardeni Research, T. Rowe Price, Reuters, STOXX, ECB, iShares, CME FedWatch, U.S. Treasury, S&P Global Ratings, Bank of England.
Disclaimer. Deze nieuwsbrief van Beleggingsinstituut is uitsluitend bedoeld als educatie en algemene informatie. De inhoud is geen persoonlijk beleggingsadvies en niet afgestemd op jouw persoonlijke situatie. Beleggen brengt risico's met zich mee; je kunt je inleg gedeeltelijk of volledig verliezen. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Cijfers zijn ontleend aan de vermelde bronnen op de vermelde datum. Rekenvoorbeelden zijn illustraties, geen voorspellingen. Hebben personeelsleden of Beleggingsinstituut een positie in een besproken aandeel, dan staat dat bij dat aandeel vermeld.
Het Beleggingskompas, editie 09. Concept woensdag 4 november 2026.
Uitgave van Beleggingsinstituut B.V., Bellstraat 5A, Volendam (KvK 52690822). Contact: info@beleggingsinstituut.nl.