Na jaren van inkopen gaat Big Tech aandelen uitgeven
Het Beleggingskompas, editie 07
 Maandag kondigde Meta aan dat het tot 95 miljard dollar aan nieuwe aandelen gaat verkopen; dinsdag werd dat 97,5 miljard. Maandag diende Anthropic ook zijn papieren in voor een beursgang, en regelde SpaceX 40 miljard dollar financiering voor AI-chips. Vanavond besluit de Fed over de rente en publiceren Microsoft en Alphabet hun cijfers. Over dat laatste lees je overal genoeg. Ik wil het vandaag hebben over iets wat minder aandacht krijgt: jarenlang gaven de grote techbedrijven geld terug aan beleggers, nu vragen ze er geld voor. Dat verandert wat je als aandeelhouder krijgt.
Tom Brouwers; Meta (persbericht 26-10-2026) en Reuters (27-10-2026); Anthropic S-1 (SEC, 26-10-2026); SpaceX via Reuters (26-10-2026)
In het kort
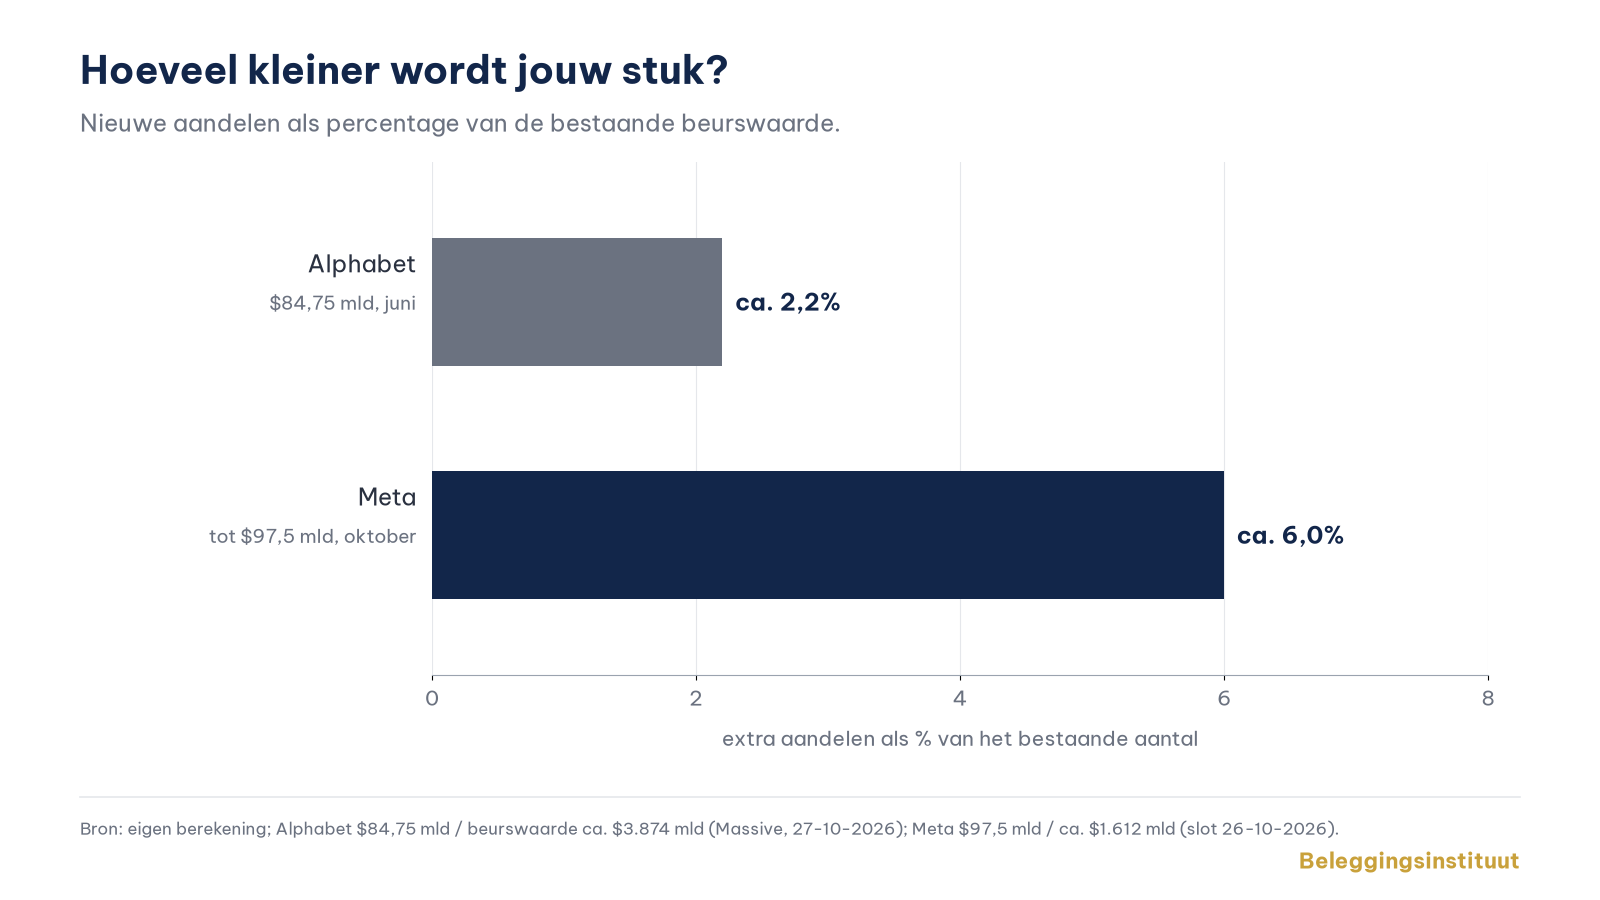
- Meta wil tot 97,5 miljard dollar aan nieuwe aandelen verkopen, Alphabet deed in juni al 84,75 miljard. Voor bestaande aandeelhouders betekent dat een kleiner stuk van de winst.
- Onderzoek naar twintig jaar aandelenuitgiftes laat zien dat bedrijven die nieuwe aandelen uitgeven daarna gemiddeld achterbleven. Niet altijd, wel vaak.
- Brazilië liet maandag zien wat er gebeurt als bijna alle beleggers op dezelfde uitkomst rekenen: de beurs sloot 13,9% lager.
Van terugkopen naar uitgeven
Meta verkoopt eerst voor ongeveer 37,5 miljard dollar aan aandelen en een soort converteerbare preferente aandelen. Nvidia, AMD en Broadcom, de bedrijven die Meta de chips verkopen, hebben interesse getoond om voor maximaal 5 miljard mee te kopen. Vanaf begin 2027 volgt een programma waarmee Meta stap voor stap nog eens tot 60 miljard aan aandelen op de beurs kan verkopen. Het geld gaat naar datacenters. Meta verwacht dit jaar 135 tot 145 miljard dollar te investeren.
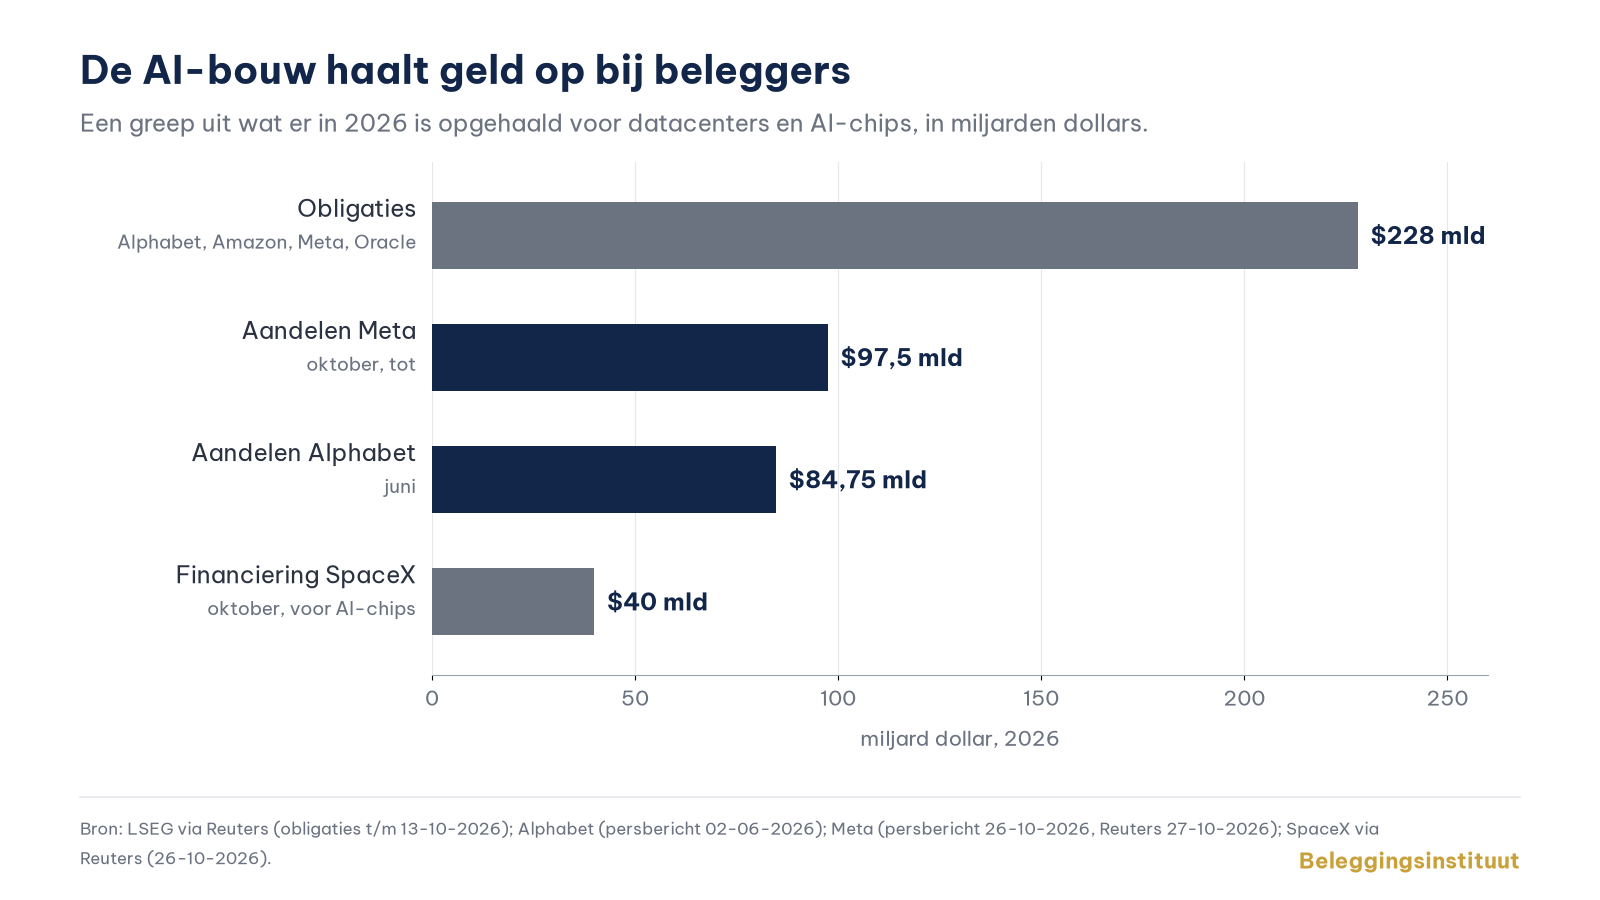
Meta is niet de eerste. Alphabet haalde in juni 84,75 miljard dollar op met nieuwe aandelen. En daarvoor leenden de grote techbedrijven dit jaar al ruim 228 miljard dollar via obligaties, meer dan het dubbele van heel 2025.
Donkerblauw is nieuw uitgegeven aandelen: daar krijgen bestaande aandeelhouders een kleiner stuk van de taart door.
Waarom dit een omslag is. Tien jaar lang deden deze bedrijven het omgekeerde. Ze verdienden meer dan ze konden investeren en kochten met het overschot hun eigen aandelen terug, vaak tientallen miljarden per jaar. Dat maakte het aantal aandelen kleiner, en elk overgebleven aandeel kreeg een groter stuk van de winst. Nu kost de AI-bouw meer dan er binnenkomt, en gaat het aantal aandelen omhoog.
De Amerikaanse hoogleraren Tim Loughran en Jay Ritter onderzochten alle bedrijven die tussen 1970 en 1990 aandelen uitgaven. Bedrijven die naar de beurs gingen, leverden in de vijf jaar daarna gemiddeld ongeveer 5% per jaar op. Bedrijven die al genoteerd waren en extra aandelen verkochten, ongeveer 7%. Om na vijf jaar evenveel te hebben als bij vergelijkbare bedrijven die geen aandelen uitgaven, moest je 44% meer geld in de uitgevende bedrijven steken. In de vakliteratuur heet dit de "new issues puzzle". Vervolgonderzoek vond een vergelijkbaar patroon, al is er discussie over hoe groot het effect is.
De logica is eenvoudig. Een bestuur kent het eigen bedrijf het best en verkoopt aandelen het liefst als de koers hoog is. Dat is geen garantie dat Meta of Alphabet achterblijven. Beide bedrijven groeien hard, en Meta noteert met ongeveer 19 keer de verwachte winst lager dan zijn vijfjaarsgemiddelde van ongeveer 26 (Chartloom, FinanceCharts). Maar het is een reden om kritischer te kijken dan de koppen doen.
Meta noteert rond 19 keer de verwachte winst. Omgekeerd verdient elke dollar beurswaarde dus ongeveer 5,3 cent winst per jaar. Wil de nieuwe 97,5 miljard de winst per aandeel niet verwateren, dan moet die investering na belasting minstens hetzelfde opleveren: zo'n 5 miljard dollar winst per jaar extra. Haalt de investering dat niet, dan krijgt de bestaande aandeelhouder per aandeel minder winst, ook als de totale winst van Meta stijgt.
Wie Meta of Alphabet direct bezit, merkt de verwatering in de winst per aandeel. Wie een indexfonds heeft, merkt iets anders: als een bedrijf meer aandelen uitgeeft, groeit zijn gewicht in de index en koopt het fonds automatisch mee. En de beursgangen van SpaceX in juni, de grootste ooit met 85,7 miljard dollar, en straks Anthropic, komen ook vroeg of laat in indexen terecht. Het geld daarvoor komt mede van passieve beleggers, zonder dat die er zelf voor kiezen.
Een bedrijf dat nieuw kapitaal ophaalt om te investeren, doet niets verkeerd. Maar de rolverdeling is veranderd. Jarenlang was Big Tech de grootste koper van zijn eigen aandelen. Die koper valt nu weg en wordt verkoper. Wie deze bedrijven volgt, ziet dan het verschil tussen winstgroei en winst per aandeel. Die twee kunnen de komende jaren uit elkaar gaan lopen.
Ons team volgt Meta. Ons team volgt Alphabet.
Wat anderen missen
Het verlies van 80 miljard dat grotendeels op papier staat. De koppen over de beursgang van Anthropic gingen maandag over de omzet: 16,3 miljard dollar in het eerste halfjaar, veertien keer zoveel als een jaar eerder. En over het nettoverlies: 80,7 miljard dollar. Dat laatste getal is minder dramatisch dan het klinkt, en het vertelt een interessant verhaal.
Ongeveer 72,4 miljard van dat verlies komt volgens de beursprospectus (S-1) uit de herwaardering van converteerbare leningen en vergelijkbare instrumenten. Simpel gezegd: Anthropic heeft geld opgehaald via leningen die later in aandelen kunnen worden omgezet. Hoe meer het bedrijf waard wordt, hoe meer die leningen waard worden, en dat boekt Anthropic als verlies. Het bedrijfsresultaat was een verlies van 693 miljoen dollar, en de kasstroom uit de bedrijfsvoering was zelfs positief: 3,9 miljard dollar.
Dat is het spiegelbeeld van iets wat we eerder bespraken: grote techbedrijven boekten miljarden papieren winst omdat hun belangen in AI-bedrijven meer waard werden. Hier boekt een AI-bedrijf een papieren verlies omdat het zelf meer waard werd. Dezelfde stijgende waardering, twee keer in de boeken, met een tegengesteld teken.
Waarom dit ertoe doet. Zodra Anthropic op de beurs staat, heeft het een dagelijkse koers. Bedrijven die hun belang tegen marktwaarde in de boeken hebben, moeten het dan tegen die koers waarderen. Elke koersbeweging komt zo terug in hun kwartaalwinst. De papieren winsten en verliezen die nu eens per financieringsronde verschijnen, worden dan een vast onderdeel van de cijfers. Kijk bij deze bedrijven daarom vooral naar het bedrijfsresultaat en de kasstroom, niet naar de nettowinst.
Nog een detail voor indexbeleggers: de S&P 500 neemt alleen bedrijven op die over de laatste vier kwartalen samen winst maakten. De Nasdaq-100 kent zo'n winsteis niet. Wie een Nasdaq-100-fonds heeft, kan een verlieslatend bedrijf als Anthropic dus eerder in portefeuille krijgen dan wie een S&P 500-fonds heeft.
Uit Brazilië: als iedereen op dezelfde uitslag rekent
Zondag won Lula de tweede ronde van de Braziliaanse presidentsverkiezing. Maandag ging de aandelenhandel in São Paulo bij de opening direct 30 minuten dicht. Na de herstart zakte de index naar ongeveer 16 tot 17% verlies. De beurs stelde de volgende handelsstop uit tot een daling van 20%; voor futures op de Bovespa werd de maximale dagbeweging die dag verruimd (InfoMoney, Valor). Bij het slot stond de Bovespa 13,9% lager. De dollar steeg 8,36% tegenover de real, de grootste stijging sinds 2003 (Reuters); de real verloor daarmee ongeveer 7,7%. Aandelen van de bekende fintechs Nu Holdings en XP, die ook in de VS genoteerd staan, sloten 17% en 48% lager.
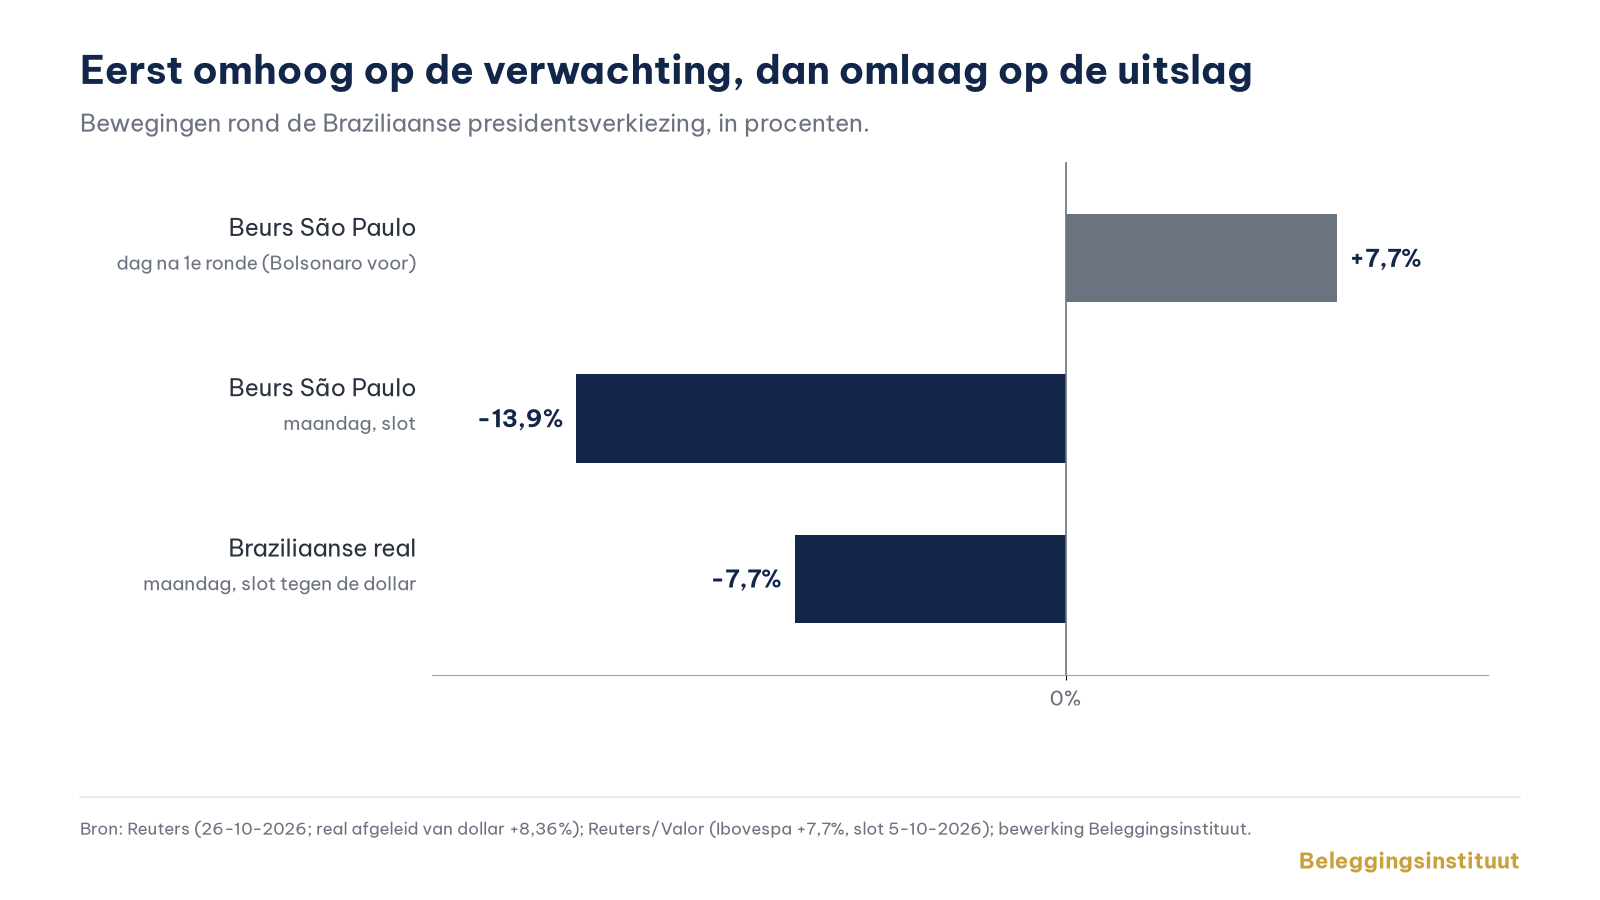
De oorzaak zat niet zozeer in de uitslag als wel in de verwachting. Flávio Bolsonaro was in de eerste ronde als eerste geëindigd, en beleggers rekenden op zijn overwinning en strenger begrotingsbeleid. De beurs steeg de dag na de eerste ronde, maandag 5 oktober, al 7,7% (Reuters, Valor). In een peiling van Citi onder 73 fondsbeheerders verwachtte 80% een daling van meer dan 5% als Lula zou winnen. Ze stonden bijna allemaal dezelfde kant op.
De les voor elke belegger. Het risico zit vaak niet in de uitkomst, maar in hoe zeker iedereen van een uitkomst is. Als vrijwel alle beleggers op hetzelfde scenario rekenen, zit dat al in de koers. Valt het anders uit, dan willen ze tegelijk de deur uit. Dat geldt ook volgende week, bij de Amerikaanse tussentijdse verkiezingen.
Wie een fonds met opkomende markten heeft, bezit meestal ook een stuk Brazilië. Daar zit het valutarisico er bovenop: een daling van de real gaat direct van het rendement in euro's af.
Wist je dit?
Een Amerikaanse staatslening van twee jaar gaf maandag 4,68% rente. Een lening van tien jaar 5,00%. Wie zijn geld acht jaar langer vastlegt, krijgt daar nog maar 0,32 procentpunt per jaar extra voor. Een staatslening van drie maanden gaf 4,22%.
De link met jouw portemonnee. Normaal krijg je een flinke extra vergoeding als je langer uitleent, omdat je meer risico loopt. Nu is die vergoeding klein. Stijgt de rente met 1 procentpunt, dan zakt een lening van tien jaar ongeveer 8% in koers, een lening van twee jaar nog geen 2%. Voor 0,32 procentpunt extra rente neem je dus een veel groter koersrisico.
Agenda
| Wanneer (NL-tijd) | Wat |
|---|---|
| wo 28 okt, 19:00 | Fed: rentebesluit, persconferentie om 19:30 |
| wo 28 okt, 21:30 | Alphabet: kwartaalcijfers, toelichting |
| wo 28 okt, 22:30 | Microsoft: kwartaalcijfers, toelichting |
| do 29 okt, 08:00 | Shell: cijfers derde kwartaal |
| do 29 okt, 13:30 | VS: PCE-inflatie september, de inflatiemaatstaf van de Fed, samen met de eerste raming van de groei (bbp) over het derde kwartaal |
| do 29 okt, 14:15 | ECB: rentebesluit, persconferentie om 14:45 |
| do 29 okt, 22:00 | Amazon, Intel en Coinbase: kwartaalcijfers |
| vr 30 okt | BP: cijfers derde kwartaal |
| vr 30 okt, 16:00 | Chevron: cijfers derde kwartaal |
| di 3 nov | Tussentijdse verkiezingen in de VS |
De markt rekende begin deze week op ongeveer 10% kans op een Amerikaanse renteverhoging vanavond, en op ruim driekwart kans op een verhoging in december. Kijk vanavond dus vooral naar wat voorzitter Warsh zegt over december. Voor de ECB rekent de markt op ongewijzigde rente. Vanaf zondag 1 november gaat ook Amerika over op wintertijd: Wall Street opent dan weer om 15:30 Nederlandse tijd.
De Gouden Draad
Tom Brouwers
Bij elk aandeel dat ik volg, kijk ik niet alleen naar de winst, maar ook naar het aantal aandelen.
Als aandeelhouder bezit je een deel van een bedrijf. Hoe groot dat deel is, hangt af van het totale aantal aandelen. En dat aantal verandert vaker dan veel beleggers denken.
| Een bedrijf met €1 miljard winst | Aantal aandelen | Winst per aandeel |
|---|---|---|
| Uitgangssituatie | 100 mln | €10,00 |
| Koopt 3% eigen aandelen in | 97 mln | €10,31 |
| Geeft 6% nieuwe aandelen uit | 106 mln | €9,43 |
Eigen rekenvoorbeeld Beleggingsinstituut; de winst is in alle drie de gevallen gelijk.
Dezelfde winst, en toch een verschil van bijna 9% in winst per aandeel tussen het bedrijf dat inkoopt en het bedrijf dat uitgeeft. Het nieuwe geld kan dat verschil goedmaken, maar alleen als het genoeg oplevert.
Het aantal uitstaande aandelen staat in elk kwartaalverslag. Wie het naast het cijfer van een jaar eerder legt, ziet in één oogopslag of een bedrijf zijn aandeelhouders een groter of kleiner stuk geeft.
Kern: de winst van een bedrijf is niet jouw winst. Jouw deel is de winst gedeeld door het aantal aandelen, en dat aantal kan ongemerkt veranderen.
Advertentie
Op moateyscore.com staat een stuk over inkopen versus verwatering. Drie punten die aansluiten bij de Gouden Draad:
- Een inkoopprogramma zegt hoeveel aandelen een bedrijf koopt, niet of jouw stuk groter wordt. Nieuwe aandelen via personeelsbeloning of overnames kunnen tegelijk binnenkomen.
- Kijk daarom naar het netto aantal aandelen over een paar jaar, niet alleen naar het bedrag in het persbericht.
- Ook de prijs telt. Minder aandelen tegen een te hoge koers kan nog steeds slecht uitpakken voor wie blijft zitten.
Lees het stuk: Share Buybacks vs Dilution.
Bronnen gebruikt in deze nieuwsbrief
Bronnen: Meta, Alphabet en SpaceX (persberichten), SEC (Anthropic S-1), Reuters, LSEG, U.S. Treasury, CME FedWatch, Federal Reserve, ECB, Valor, InfoMoney, Nasdaq, Chartloom, FinanceCharts, Loughran & Ritter (Journal of Finance, 1995).Disclaimer. Deze nieuwsbrief van Beleggingsinstituut is uitsluitend bedoeld als educatie en algemene informatie. De inhoud is geen persoonlijk beleggingsadvies en niet afgestemd op jouw persoonlijke situatie. Beleggen brengt risico's met zich mee; je kunt je inleg gedeeltelijk of volledig verliezen. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Cijfers zijn ontleend aan de vermelde bronnen op de vermelde datum. Rekenvoorbeelden zijn illustraties, geen voorspellingen. Hebben personeelsleden of Beleggingsinstituut een positie in een besproken aandeel, dan staat dat bij dat aandeel vermeld.
Beleggingsinstituut B.V., de uitgever van deze nieuwsbrief, heeft een belang in Moatey en heeft moateyscore.com mede ontwikkeld.
Het Beleggingskompas, editie 07. Concept dinsdag 27 oktober 2026, verzending woensdag 28 oktober 2026.
Uitgave van Beleggingsinstituut B.V., Bellstraat 5A, Volendam (KvK 52690822). Contact: info@beleggingsinstituut.nl.