Aandelen of obligaties: word je nog betaald voor het risico?
Het Beleggingskompas, editie 04
De Amerikaanse tienjaarsrente bereikte begin oktober het hoogste niveau sinds mei 2002. Tegelijk staat de S&P 500 dit jaar 11,9% hoger. Krijg je nog iets extra's voor het risico van aandelen, nu een staatslening ruim 5% oplevert? In Amerika woedt daarover een debat dat hier nauwelijks doorkomt. Het antwoord hangt af van welk getal je pakt. Ik leg de vier getallen naast elkaar en laat zien waarom de winstcijfers van dit jaar mooier ogen dan ze zijn.
Bron: FRED (10-jaarsrente, piek 5,31% op 5-10-2026); S&P Dow Jones Indices, slot via Cboe (16-10-2026).
Word je nog betaald voor het risico?
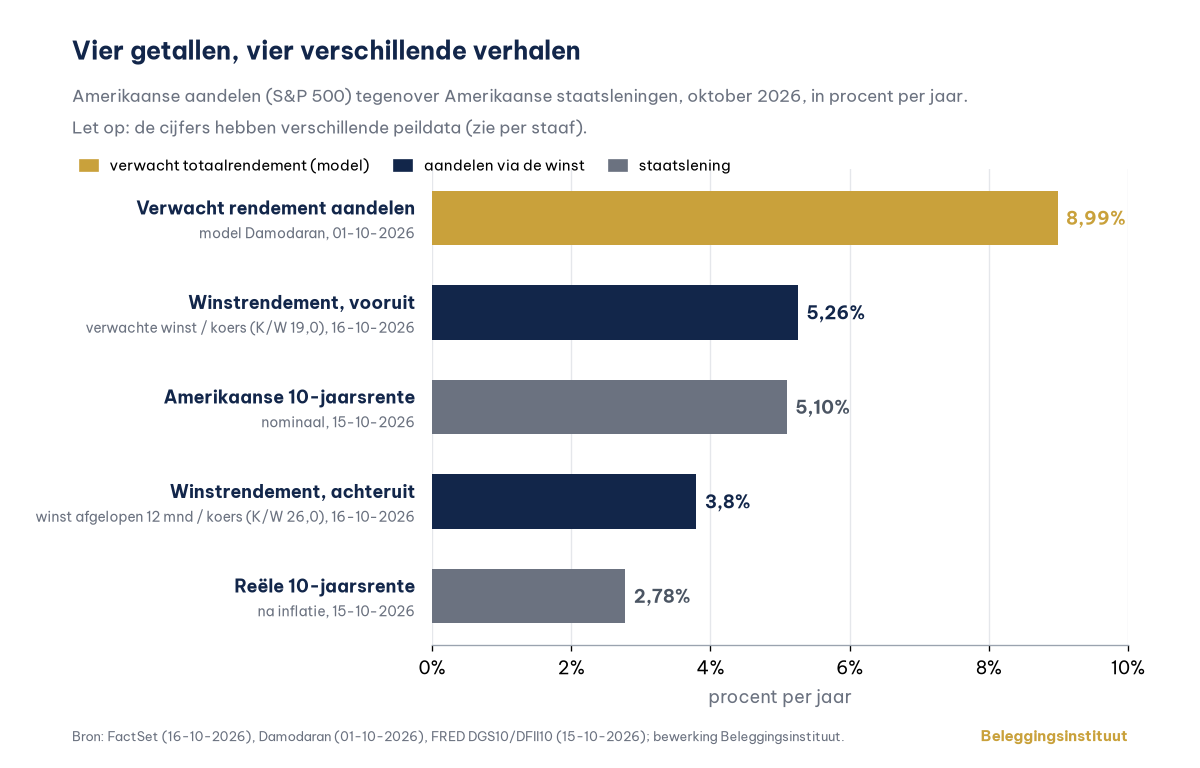
De Amerikaanse inflatie liep in september verder op en de Federal Reserve verhoogde de rente. De rente op een Amerikaanse staatslening van tien jaar steeg dit jaar van 4,18% naar 5,10% (donderdag 15 oktober). Dat roept een oude vraag op: wat krijg je bij aandelen extra voor het risico van een koersval van 30%, als een staatslening je ruim 5% geeft? Dat extraatje heet de risicopremie. In de Amerikaanse pers gaat het over een "verdwenen" of zelfs "negatieve" premie. Maar niet al die koppen meten hetzelfde.
Bron: FactSet (16-10-2026), Damodaran (01-10-2026), FRED DGS10/DFII10 (15-10-2026); bewerking Beleggingsinstituut.
Hoe lees je dit? Het winstrendement is de winst per aandeel gedeeld door de koers. Op basis van de verwachte winst voor het komende jaar ligt het vrijwel gelijk aan de tienjaarsrente, zelfs iets erboven. Op basis van de winst die bedrijven het afgelopen jaar echt boekten, betaal je 26,0 keer de winst (K/W) en kom je op ongeveer 3,8%: het getal achter de koppen over een negatieve premie.
Waarom dit ertoe doet. Een winstrendement is geen rendement. Bedrijven investeren een deel van hun winst, en die winst kan met de inflatie meegroeien. De staatsrente ligt vast in dollars. Eerlijker is daarom de vergelijking met de rente na inflatie: 2,78% op 15 oktober. Tegenover het verwachte winstrendement heb je dan een buffer van ongeveer 2,5 procentpunt.
Hoogleraar Aswath Damodaran (NYU) rekent terug vanuit de verwachte uitkeringen van bedrijven. In zijn berekening per 1 oktober komt hij op een verwacht rendement van 8,99% per jaar, 3,70 procentpunt boven de tienjaarsrente van 5,29% op die datum.
De hogere lat komt niet van inflatieangst. Ongeveer 92% van de rentestijging dit jaar komt uit de reële rente; het verschil met de nominale rente, de ingeprijsde inflatie, steeg maar 0,07 procentpunt. Beleggers eisen gewoon meer om de Amerikaanse staat geld te lenen.
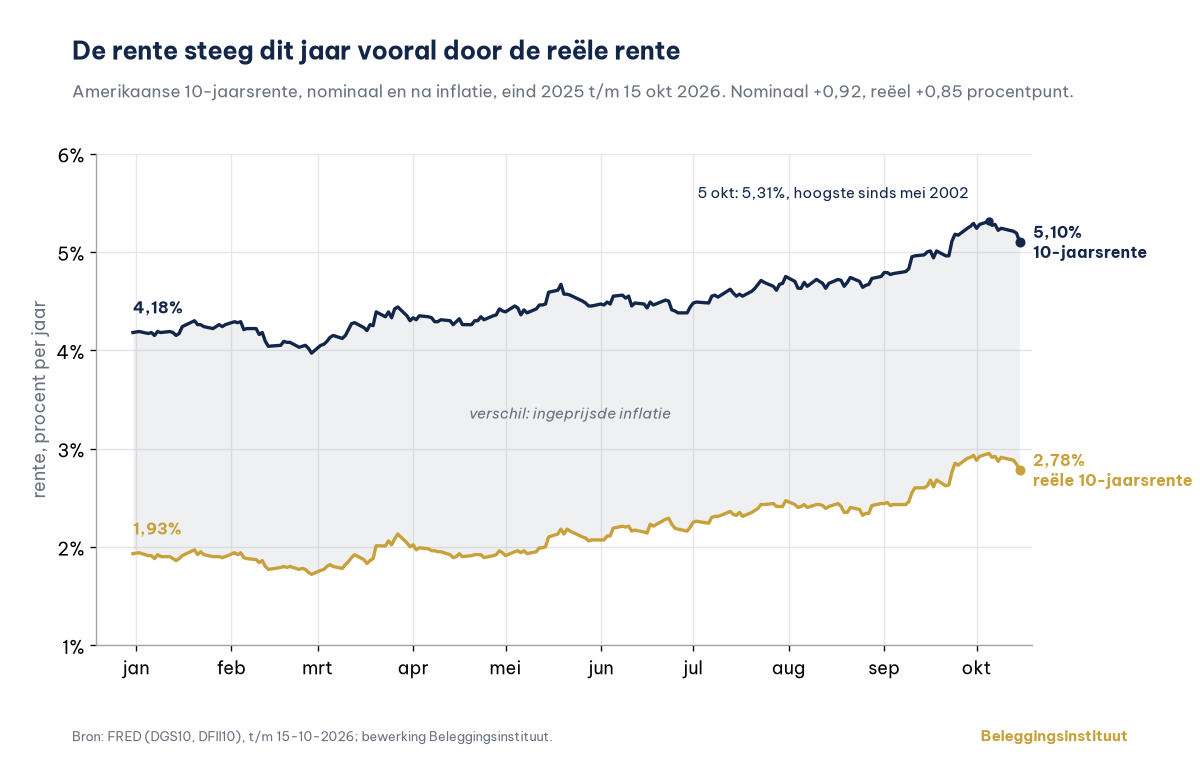
Bron: FRED (DGS10, DFII10), t/m 15-10-2026; bewerking Beleggingsinstituut.
Wat zegt de geschiedenis?
Hoe deed de markt het eerder bij zo'n lage premie? Wij rekenden het na op de maanddata van Robert Shiller (Yale): de maanden waarin het winstrendement onder de tienjaarsrente lag, 1967 tot 2024, met de gerapporteerde winst over de afgelopen twaalf maanden.
| Winstrendement bij de start | S&P 500 na inflatie, gemiddeld per jaar over de 10 jaar erna | Periodes met verlies |
|---|---|---|
| 5% of hoger | 7,6% | 22% |
| onder 5% | 4,2% | 24% |
Een laag winstrendement verlaagde vooral het gemiddelde rendement, en nauwelijks de kans op tien jaar verlies. Met 3,8% zit de markt in de groep met het lagere gemiddelde, niet in een groep met meer verliesjaren. FactSet rekent met operationele winst, onze tabel met gerapporteerde winst. Op gerapporteerde winst ligt het winstrendement doorgaans nog lager. Uitkomsten uit het verleden zijn geen garantie voor de toekomst.
En voor een Nederlandse belegger?
Voor wie in euro's belegt, is de Duitse staatslening de veilige maatstaf. Die rente stond in september gemiddeld op 3,47%, het hoogste maandcijfer sinds november 2008. Daartegenover lijkt de Amerikaanse buffer ruimer, maar wie in dollars belegt, draagt valutarisico. Wie dat afdekt, levert ruwweg het verschil in korte rente tussen dollar en euro in. Gratis is die ruimte dus niet.
Onze mening. Wij lezen hier geen verkoopsignaal in, en de geschiedenis ook niet. De risicopremie zegt iets over de komende tien jaar, niet over de komende tien weken. Wel is de marge voor tegenvallers klein geworden: vrijwel alle buffer zit in de verwachte winstgroei, en die komt voor een groot deel van een handvol bedrijven. Dat maakt het belangrijker om te weten hoeveel risico je draagt, en of je daar genoeg voor terugkrijgt.
Wat anderen missen: hoeveel van de winstgroei is papier?
De recordwinsten van Amerikaanse bedrijven zijn deels geen winst uit producten of diensten. Grote techbedrijven als Amazon en Alphabet hebben belangen in niet-beursgenoteerde AI-bedrijven zoals Anthropic. Sinds een Amerikaanse boekhoudregel uit 2018 boeken ze winst zodra een nieuwe financieringsronde van zo'n bedrijf een hogere prijs laat zien, ook als er geen dollar binnenkomt. Volgens Goldman Sachs ging het in het tweede kwartaal om ongeveer 150 miljard dollar, zo'n 12% van de winst per aandeel van de S&P 500.
Volgens FactSet groeide de winst van de S&P 500 in het tweede kwartaal met 52,0%; zonder Alphabet en Amazon was dat 33,8%. Die twee bedrijven zijn dan in hun geheel weggelaten, niet alleen hun papieren winst. Het blijft sterke groei, maar waarderingen van bedrijven zonder beursnotering kunnen net zo snel de andere kant op. Dan wordt dezelfde regel een verlies.
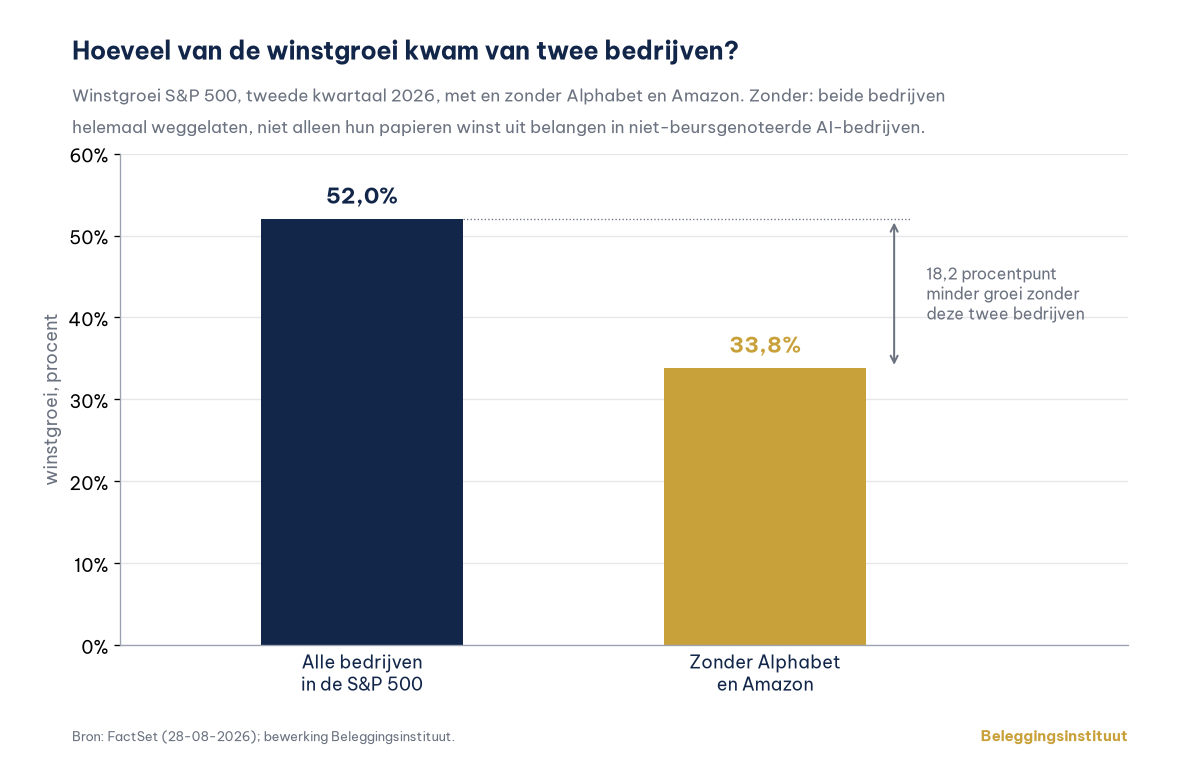
Bron: FactSet (28-08-2026); bewerking Beleggingsinstituut.
Daarnaast is het record smaller dan het lijkt. Eind september stond het mediane aandeel in de S&P 500 volgens Goldman 16% onder zijn hoogste stand van het afgelopen jaar. Volgens die maatstaf was de markt sinds de internetzeepbel niet zo smal.
Dit raakt het hoofdstuk. Zitten zulke herwaarderingen in de winstcijfers, dan is de echte buffer kleiner dan hij lijkt. Het verwachte winstrendement heeft er minder last van: analisten laten deze posten doorgaans weg uit hun winstverwachtingen (Federal Reserve Bank of Philadelphia, werkpaper 22-05).
Wie betaalt de AI-bouw? Op woensdag 14 oktober daalde het aandeel CoreWeave, een Amerikaans bedrijf dat rekenkracht voor AI verhuurt, ongeveer 16%. Een lening van CoreWeave die in 2031 afloopt, zakte van ongeveer 85 cent per dollar begin oktober naar 78 cent op 14 oktober. Op de lening van 2032 eisten beleggers die dag een rendement van 14,8%. Hoe hoger de rente, hoe duurder het wordt om de AI-bouw met geleend geld te betalen.
Onze mening. Wij zien hier geen crisis. Een bedrijf met een sterke balans draagt deze investeringen uit eigen kasstroom; een jong bedrijf dat vooral op geleend geld groeit, heeft weinig ruimte als de rente stijgt. De obligatiemarkt maakt dat onderscheid nu, vaak eerder dan de aandelenmarkt.
Wist je dit? Obligatiebeleggers haalden in 2025 maar een derde van hun index
In 2025 leverde de brede Amerikaanse obligatie-index 7,30% op. De gemiddelde belegger in obligatiefondsen haalde daarvan 2,41%. Dat blijkt uit het jaarlijkse onderzoek van DALBAR naar beleggersgedrag. Het verschil van bijna 5 procentpunt komt vooral door timing, volgens DALBAR: geld eruit halen als het tegenzit en weer instappen als het herstel al achter de rug is.
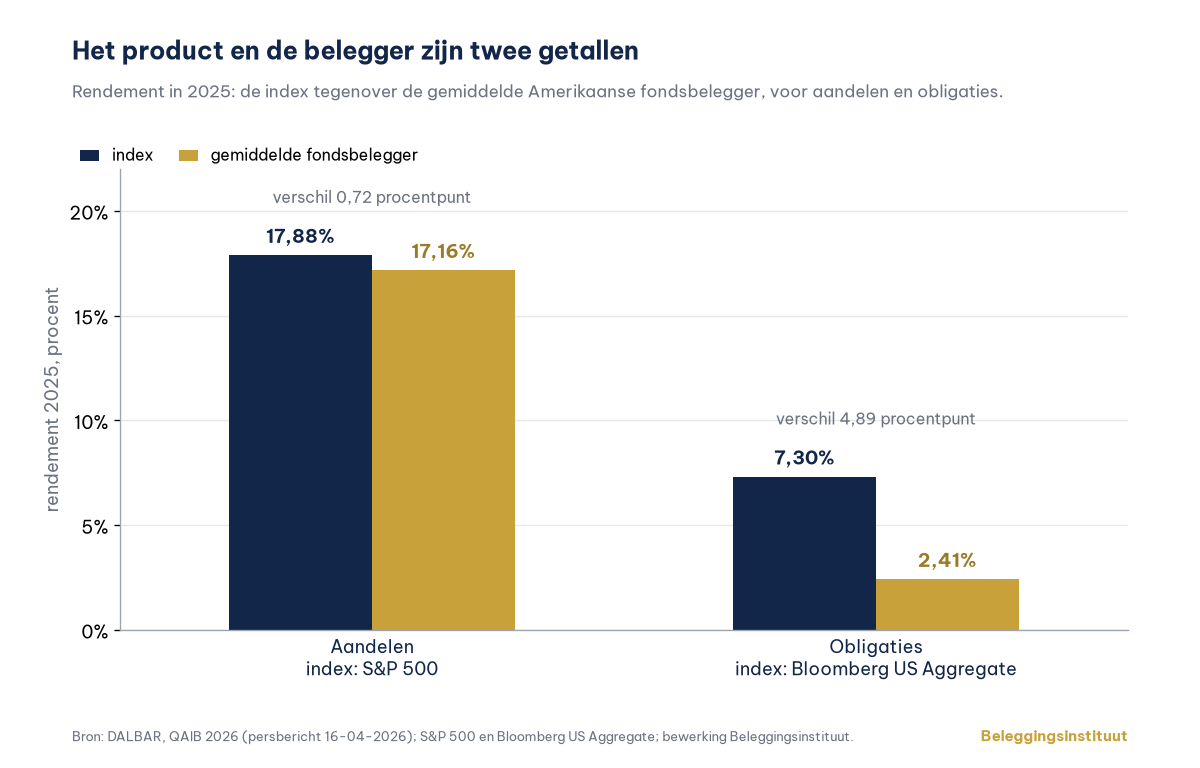
Bron: DALBAR, QAIB 2026 (persbericht 16-04-2026); bewerking Beleggingsinstituut.
De link met jouw portemonnee. Het rendement van een product en dat van de belegger erin zijn twee verschillende getallen. Nu obligaties weer ruim 5% rente geven, stappen veel beleggers over. Maar obligaties met een lange looptijd kunnen in koers dalen als de rente verder stijgt, zoals dit jaar gebeurde. Wie daar niet op voorbereid is, verkoopt op het verkeerde moment.
De Gouden Draad: hoeveel jaar kost één tegenvaller?
Voordat ik naar het verwachte rendement van een belegging kijk, reken ik één ding uit: hoeveel jaar extra rendement kost één flinke tegenvaller?
De som is eenvoudig. Stel dat aandelen elk jaar 4 procentpunt meer opleveren dan een staatslening. Valt de aandelenmarkt 20% terwijl de lening gewoon rente blijft betalen, dan moet je 25% inhalen. Met 4 procentpunt voorsprong per jaar kost dat bijna zes jaar. Is de voorsprong nog maar 1 procentpunt, dan duurt het ruim twintig jaar.
| Extra rendement aandelen per jaar | Jaren om een daling van 20% in te lopen |
|---|---|
| 4 procentpunt | 5,7 jaar |
| 3 procentpunt | 7,5 jaar |
| 2 procentpunt | 11,3 jaar |
| 1 procentpunt | 22,4 jaar |
| 0,5 procentpunt | 44,7 jaar |
Eigen berekening Beleggingsinstituut: ln(1,25) / ln(1 + voorsprong). Vereenvoudigd: vaste voorsprong per jaar, zonder kosten en belasting.
Waar staan we nu? Afhankelijk van welke maatstaf je kiest, ligt de extra vergoeding voor Amerikaanse aandelen ergens tussen onder nul en 3,7 procentpunt, zoals het hoofdstuk laat zien. Op de winst van het afgelopen jaar is hij zelfs negatief. Aan de bovenkant is een daling van 20% in ruim zes jaar goedgemaakt. Aan de onderkant duurt het decennia, of haal je het nooit in.
Daarom bepaalt bij een kleine premie niet de verwachte opbrengst hoeveel risico ik neem, maar de vraag hoe groot een daling kan worden en of ik die kan dragen.
Kern: hoe kleiner de risicopremie, hoe langer één tegenvaller doorwerkt. Stem je risico daarop af, niet op de verwachting.
Bronnen: FRED, Federal Reserve, FactSet, Damodaran, Shiller (Yale), ECB, S&P Dow Jones Indices via Cboe, Goldman Sachs, Reuters, Deloitte, Federal Reserve Bank of Philadelphia, CNBC, Morningstar, DALBAR.
Disclaimer. Dit artikel van Beleggingsinstituut is uitsluitend bedoeld als educatie en algemene informatie. De inhoud is geen persoonlijk beleggingsadvies en niet afgestemd op jouw persoonlijke situatie. Beleggen brengt risico's met zich mee; je kunt je inleg gedeeltelijk of volledig verliezen. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Cijfers zijn ontleend aan de vermelde bronnen op de vermelde datum. Hebben personeelsleden of Beleggingsinstituut een positie in een besproken aandeel, dan staat dat bij dat aandeel vermeld.
In ons educatieportaal vind je de voorbeeldportefeuilles van het abonnement: aandelen, opties en trading.
Beleggingsinstituut en de makers van deze nieuwsbrief hebben geen positie in de besproken aandelen. Wijzigingen in de voorbeeldportefeuilles melden we in de volgende editie.
Opgesteld door Beleggingsinstituut B.V. Het Beleggingskompas, editie 04. Afgerond zaterdag 17 oktober 2026, 23:26. Peildatum: Amerikaanse rente (FRED) donderdag 15 oktober 2026; S&P 500 slot vrijdag 16 oktober 2026.
Uitgave van Beleggingsinstituut B.V., Bellstraat 5A, Volendam (KvK 52690822). Contact: info@beleggingsinstituut.nl.